간밤 미국 증시
2026년 9월 28일(미국 현지)
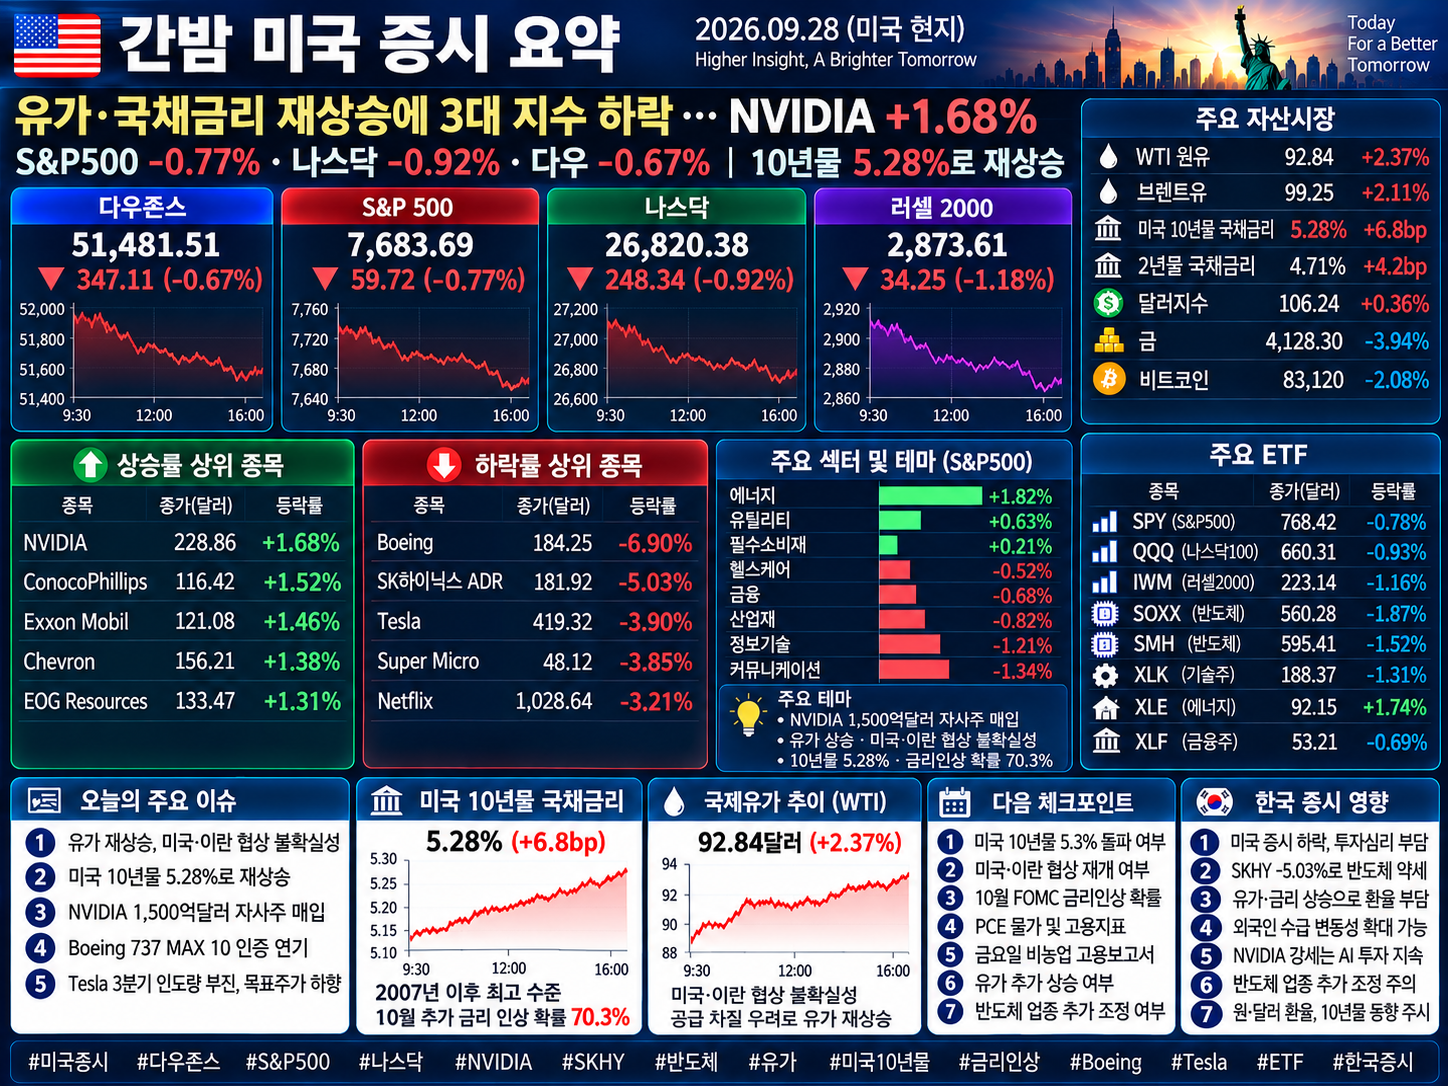
유가·국채금리 재상승에 3대 지수 동반 하락…S&P500 -0.77%·나스닥 -0.92%, NVIDIA는 1,500억달러 자사주 매입에 +1.68%
① 시장 스냅샷
9월 28일 월요일 NYSE와 Nasdaq 정규장은 정상적으로 열리고 마감됐습니다.
다우존스 51,481.51, -347.11(-0.67%)
S&P500 7,683.69, -59.72(-0.77%)
나스닥 26,820.38, -248.34(-0.92%)
미국·이란 평화협상 불확실성으로 유가가 다시 상승하고 미국 국채금리도 오르면서 주식시장 전반에 매물이 나왔습니다. S&P500의 하루 낙폭은 8월 20일 이후 가장 컸습니다.
② 오늘의 키워드
유가 재상승 · 미국 10년물 5.2%대 · S&P500 -0.77% · 나스닥 -0.92% · NVIDIA +1.68% · 1,500억달러 자사주 매입 · Boeing -6.9% · Tesla -3.9% · SKHY -5.03% · 미국·이란 협상 불확실성 · 10월 금리인상 확률 70.3%
③ 오늘 시장 한 줄 요약
유가 상승 → 인플레이션 우려 → 국채금리 상승이라는 연결고리가 다시 시장을 압박했습니다. NVIDIA의 대규모 자사주 매입이라는 호재도 시장 전체의 금리 부담을 상쇄하지 못했습니다.
④ 미국 주요 지수
다우존스 51,481.51, -347.11(-0.67%)
S&P500 7,683.69, -59.72(-0.77%)
나스닥 26,820.38, -248.34(-0.92%)
시장 내부도 약했습니다. NYSE에서는 하락 종목이 상승 종목보다 3.55배, Nasdaq에서는 2.56배 많았습니다.
⑤ 자산시장
미국 10년물 국채금리 ─ 장중 약 5.28%, 2007년 이후 최고 수준
WTI ─ 90달러대 초중반의 높은 수준에서 변동
Brent ─ 100달러 부근에서 높은 변동성
금 ─ 약 4% 급락, 4,120달러 부근
비트코인 ─ 약 2% 하락, 8만3천달러 부근
달러 ─ 장기금리 상승을 따라 강세
장기금리 상승과 달러 강세가 금·암호화폐 등 비이자 자산에도 부담으로 작용했습니다.
⑥ 핵심 이벤트
첫 번째는 미국·이란 협상 불확실성입니다.
평화협상 기대가 약해지면서 원유 공급 차질 우려가 다시 부각됐고 유가가 상승했습니다. 다만 카타르 중재를 통한 추가 협상 기대가 남아 있어 장중 유가 상승폭은 일부 축소됐습니다.
두 번째는 국채금리입니다.
10년물 금리는 장중 약 5.28%까지 올라 2007년 이후 최고 수준을 기록했습니다. 유가 상승과 견조한 미국 경제가 연준의 추가 금리 인상 가능성을 높이고 있습니다.
세 번째는 NVIDIA입니다.
NVIDIA는 1,500억달러 규모의 추가 자사주 매입을 승인했습니다. 주가는 시장 급락 속에서도 228.86달러(+1.68%)로 마감했습니다.
⑦ 경제·통화정책
10월 FOMC에서 최소 25bp 추가 금리 인상이 이뤄질 확률은 70.3%로 상승했습니다.
1주 전 57.6%
1개월 전 17.7%
현재 70.3%
이번 주에는 PCE 물가와 고용지표, 금요일 고용보고서가 예정돼 있어 금리 전망을 다시 크게 움직일 가능성이 있습니다.
⑧ 기업실적·기업 이벤트
NVIDIA는 역대 최대 규모인 1,500억달러의 추가 자사주 매입 승인으로 +1.68% 상승했습니다.
Boeing은 FAA가 새롭게 발견된 소프트웨어 문제 해결 전까지 737 MAX 10 인증을 연기하기로 하면서 약 -6.9% 급락했습니다.
Tesla는 JPMorgan이 3분기 인도량 부진을 이유로 목표주가를 낮추면서 -3.9% 하락했습니다.
⑨ 주요 종목
NVIDIA 228.86달러, +1.68% ─ 1,500억달러 추가 자사주 매입 승인.
Boeing 약 -6.9% ─ FAA의 737 MAX 10 인증 연기.
Tesla 약 -3.9% ─ JPMorgan의 목표주가 하향과 3분기 인도량 우려.
SK하이닉스 ADR(SKHY) 181.92달러, -9.64달러(-5.03%) ─ 이날 하드 게이트 A의 ±3% 기준을 명확히 충족했습니다.
SKHY는 이번 보고서에서는 포함합니다. 9월 25일 191.56달러에서 9월 28일 181.92달러로 하락했으며, 정규장 기준 -5.03%입니다. 주말 사이 미국 자회사 Solidigm의 IPO 추진 보도가 나온 가운데 국내 SK하이닉스 주가 역시 9월 28일 -5.05% 하락했습니다. 다만 Solidigm 보도를 이날 -5.03% 하락의 단일 원인으로 단정하지는 않습니다.
⑩ 오늘의 급등·급락 종목
▲ NVIDIA 228.86달러, +3.79달러(+1.68%) ─ 1,500억달러 규모의 추가 자사주 매입 승인이 시장 약세 속 주가를 지지했습니다.
▼ SKHY 181.92달러, -9.64달러(-5.03%) ─ 반도체·메모리주 조정과 함께 큰 폭으로 하락했습니다.
▼ Boeing 약 184달러대, 약 -13달러(-6.9%) ─ 737 MAX 10 인증 지연이 직접적인 악재였습니다.
▼ Tesla 약 -3.9% ─ JPMorgan이 3분기 인도량 부진을 이유로 목표주가를 낮추면서 매물이 출회됐습니다.
⑪ AI 및 반도체
NVIDIA +1.68%
SKHY -5.03%
반도체 내부에서도 차별화가 컸습니다. NVIDIA는 대규모 자사주 매입이라는 개별 호재로 시장을 역행했지만 SKHY는 -5.03% 하락했습니다. 높은 장기금리가 AI·반도체 성장주의 밸류에이션에 다시 부담으로 작용한 하루였습니다.
⑫ 섹터별 흐름
유가 상승에도 전체 시장의 위험회피가 강했고 높은 국채금리가 성장주와 금리 민감 업종에 부담을 줬습니다.
특히 이날 S&P500은 8월 20일 이후 가장 큰 하루 낙폭을 기록했습니다. 시장의 초점은 기업 실적보다 유가·인플레이션·금리와 밸류에이션으로 이동했습니다.
⑬ 시장 폭·수급
NYSE 하락 : 상승 종목 3.55 : 1
Nasdaq 하락 : 상승 종목 2.56 : 1
S&P500 신고가 4개 / 신저가 29개
Nasdaq 신고가 40개 / 신저가 249개
미국 거래소 거래량 167.1억주
최근 20거래일 평균 168.5억주
특히 Nasdaq 신저가가 신고가보다 6배 이상 많아 지수보다 시장 내부 체력이 더 약했습니다.
⑭ ETF 흐름
SPY ─ S&P500 -0.77%를 반영해 약세
QQQ ─ 나스닥·대형 기술주 약세
IWM ─ 고금리 부담 속 중소형주 압박
SOXX ─ 반도체 업종 변동성 확대
SMH ─ NVIDIA 강세와 여타 반도체 약세가 혼재
XLE ─ 유가 상승 수혜
XLK ─ 장기금리 상승 부담
XLF ─ 시장 위험회피 영향
ETF 흐름의 핵심도 ‘에너지 상대강세 대 금리 민감 성장주 부담’이었습니다.
⑮ 다음 거래일 체크포인트
미국 10년물 5.3% 돌파 여부
WTI·Brent 추가 상승 여부
미국·이란 협상 재개 여부
10월 FOMC 금리인상 확률
PCE 물가
미국 고용지표
금요일 비농업 고용보고서
NVIDIA 자사주 매입 효과 지속 여부
반도체 업종 추가 조정 여부
이번 주 거시지표 결과에 따라 10월 FOMC 금리 전망이 다시 크게 움직일 수 있습니다.
⑯ 한국 증시 영향
미국장의 조합은 한국 증시에 다소 부담스럽습니다.
미국 10년물이 5.2%대로 올라선 데다 Nasdaq이 -0.92% 하락했고 시장 폭도 크게 악화됐습니다. 특히 미국 반도체주가 종목별로 크게 엇갈리고 SKHY가 -5.03% 하락한 점은 국내 반도체 투자심리에 부담으로 작용할 수 있습니다.
유가와 미국 장기금리의 동반 상승은 원·달러 환율과 외국인 수급에도 불리한 조합입니다. 반면 NVIDIA의 +1.68% 상승은 AI 인프라 투자 사이클 자체가 훼손됐다는 신호와는 거리가 있습니다.
⑰ 핵심 변화
9월 25일:
다우 +0.93%
S&P500 +0.51%
나스닥 +0.48%
AI주 반등
9월 28일:
다우 -0.67%
S&P500 -0.77%
나스닥 -0.92%
미국 10년물 약 5.28%
SKHY -5.03%
Boeing -6.9%
Tesla -3.9%
금요일의 AI주 중심 반등이 월요일에는 유가와 금리 상승에 다시 눌렸습니다.
⑱ 투자 전략
가장 먼저 볼 변수는 10년물 5.3%입니다. 이를 뚫고 올라가면 기술주와 고PER 성장주의 밸류에이션 부담이 한 단계 더 커질 수 있습니다.
두 번째는 유가입니다. 현재 시장에서는 중동 정세 → 유가 → 인플레이션 → 연준 금리 전망 → 국채금리 → 주식 밸류에이션이라는 연결고리가 강하게 작동하고 있습니다.
세 번째는 반도체 내부 차별화입니다. NVIDIA처럼 강한 기업 고유 촉매가 있는 종목과 시장·금리 압력을 그대로 받는 종목을 구분해서 볼 필요가 있습니다.
⑲ 종합 평가
다우 -0.67%
S&P500 -0.77%
나스닥 -0.92%
미국 10년물 장중 약 5.28%
NVIDIA +1.68%
SKHY -5.03%
Boeing -6.9%
Tesla -3.9%
10월 금리인상 확률 70.3%
Nasdaq 신고가 40개 / 신저가 249개
9월 28일 미국장은 기업 실적보다 유가와 금리가 시장을 지배했습니다. 특히 국채금리 상승과 시장 폭 악화가 동시에 나타났다는 점이 핵심입니다.
⑳ 마지막 요약
다우존스는 51,481.51(-0.67%), S&P500은 7,683.69(-0.77%), 나스닥은 26,820.38(-0.92%)로 일제히 하락했습니다.
미국·이란 협상 불확실성으로 유가가 다시 오르면서 인플레이션 우려가 확대됐고, 미국 10년물 금리는 장중 약 5.28%까지 상승했습니다. 시장이 반영하는 10월 추가 금리인상 확률도 70.3%로 높아졌습니다.
NVIDIA는 1,500억달러 규모의 추가 자사주 매입 승인으로 228.86달러(+1.68%)로 상승했지만 Boeing은 약 -6.9%, Tesla는 -3.9% 하락했습니다. SKHY는 181.92달러로 -9.64달러(-5.03%) 떨어져 오늘은 하드 게이트를 통과했습니다.
한국 증시에서는 미국 10년물 5.3% 돌파 여부, 유가, 원·달러 환율, 외국인 수급과 반도체 업종의 추가 조정 여부를 우선 확인할 필요가 있습니다.
#미국증시 #다우존스 #S&P500 #나스닥 #국채금리 #미국10년물 #국제유가 #NVIDIA #SKHY #반도체 #AI #Boeing #Tesla #연준 #FOMC #ETF #한국증시
'1억 만들기 재테크_실전투자' 카테고리의 다른 글
| 간밤 미국 증시,9.30 (0) | 2026.10.01 |
|---|---|
| 간밤 미국증시,9.29 (0) | 2026.09.30 |
| 간밤 미국증시.9.25 (0) | 2026.09.26 |
| 간밤 미국증시,9.24. (0) | 2026.09.25 |
| 간밤 미국증시,9.23. (0) | 2026.09.24 |


