간밤 미국 증시
2026년 9월 23일(미국 현지)
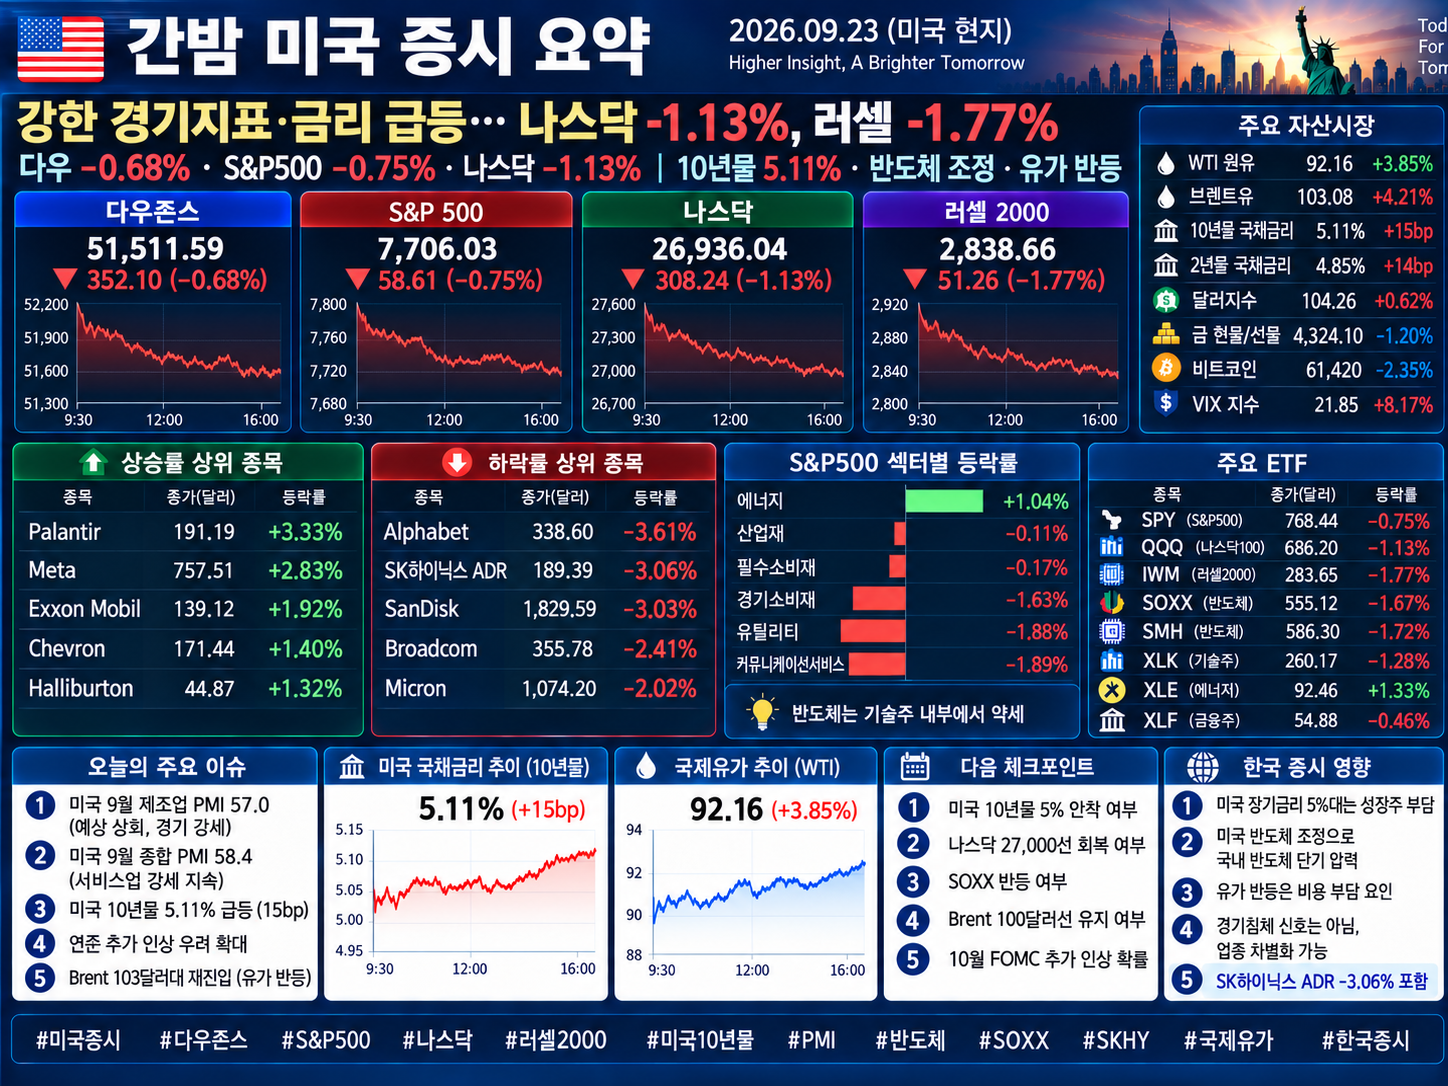
강한 경기지표가 오히려 악재가 됐습니다. 미국 10년물 국채금리가 5.11%까지 치솟자 나스닥은 사상 최고치에서 -1.13% 밀렸고, S&P500·다우·러셀2000까지 4대 지수가 모두 하락했습니다.
──────────────────
① 시장 스냅샷
9월 23일 수요일 New York Stock Exchange와 Nasdaq 정규장은 정상적으로 열리고 마감됐습니다.
다우존스 -0.68%
S&P500 -0.75%
나스닥 -1.13%
러셀2000 -1.77%
전날까지 사상 최고치를 이어가던 나스닥이 가장 민감하게 반응했고, 금리에 취약한 중소형주 러셀2000의 낙폭은 더 컸습니다.
② 오늘의 키워드
미국 PMI 급등 · 10년물 5.11% · 2007년 이후 최고권 · 추가 금리인상 우려 · 나스닥 -1.13% · 러셀2000 -1.77% · 반도체 조정 · SOXX 약세 · 유가 반등 · Brent 100달러 재돌파 · 달러 강세
미국 9월 제조업 PMI가 57.0으로 예상치 53.7을 크게 웃돌았고, 종합 PMI는 58.4로 2021년 7월 이후 가장 높은 수준을 기록했습니다.
③ 오늘 시장 한 줄 요약
경기가 예상보다 훨씬 강하다는 지표가 나오면서 추가 금리 인상 가능성이 높아졌고, 미국 10년물 금리가 5.11%까지 급등하자 최근 상승폭이 컸던 기술·반도체와 중소형주를 중심으로 차익실현이 확산됐습니다.
④ 미국 주요 지수
다우존스 51,511.59, -352.10(-0.68%)
S&P500 7,706.03, -58.61(-0.75%)
나스닥 26,936.04, -308.24(-1.13%)
러셀2000 2,838.66, -51.26(-1.77%)
전날까지 이틀 연속 사상 최고 종가를 기록했던 나스닥은 27,000선을 다시 내줬습니다. 중소형주는 높은 차입비용에 더 민감하게 반응하면서 러셀2000이 4대 지수 가운데 가장 크게 하락했습니다.
⑤ 자산시장
미국 10년물 국채금리 5.11%, +15bp
미국 2년물 국채금리 4.85%, +14bp
미국 30년물 국채금리 5.40%, +11bp
WTI 약 92.16달러, 상승
Brent 약 103.08달러, +4% 안팎
금 선물 약 4,324달러, -1.2%
전날 5% 아래에 있던 10년물 금리가 하루 만에 5.11%로 뛰었습니다. Brent도 다시 100달러를 넘어 103달러대로 올라오면서 주식시장에는 ‘금리 상승+유가 상승’이라는 좋지 않은 조합이 만들어졌습니다.
⑥ 핵심 이벤트
첫 번째는 예상보다 강한 미국 경기입니다.
S&P Global 9월 미국 제조업 PMI는 57.0으로 시장 예상 53.7을 크게 웃돌았습니다. 제조업과 서비스업을 합친 종합 PMI는 58.4로 5년여 만의 최고 수준까지 올라갔습니다. 신규 주문 증가가 경기 확장을 이끌었습니다.
두 번째는 국채금리 급등입니다.
경기지표가 강하게 나오자 시장은 연준의 추가 금리 인상 가능성을 빠르게 높였습니다. 전날 약 53%였던 10월 추가 인상 확률은 장중 약 75%까지 뛰었습니다.
⑦ 경제·통화정책
이번 시장 하락은 경기침체 우려가 아니라 오히려 ‘경제가 너무 강하다’는 데서 출발했습니다.
제조업 PMI 57.0
종합 PMI 58.4
미국 10년물 5.11%
미국 2년물 4.85%
강한 수요와 기업 비용 상승이 동시에 확인되면서 인플레이션이 예상보다 오래 지속될 수 있다는 우려가 다시 커졌습니다. 이에 따라 연준이 9월 인상 이후 추가 긴축에 나설 가능성이 시장가격에 빠르게 반영됐습니다.
⑧ 기업실적·기업 이벤트
기술주 내부에서도 차별화가 나타났습니다.
Meta Platforms는 장중 약 +2.8% 상승하며 상대적으로 강했습니다.
Palantir Technologies도 약 +3.3% 상승했습니다.
반면 Alphabet은 약 -3.6%, Amazon은 약 -2.1%, Broadcom은 약 -2.4% 하락했습니다.
⑨ 주요 종목
Meta 757.51달러, +2.8% ─ AI 관련 투자 기대가 이어지면서 금리 급등 속에서도 상대적인 강세를 보였습니다.
Palantir 191.19달러, +3.3% ─ AI 소프트웨어 성장 기대가 이어지며 시장 하락을 역행했습니다.
Micron 1,074.20달러, -21.96달러(-2.00%) ─ 전날 +5% 급등 이후 국채금리 상승과 반도체 차익실현의 영향을 받았습니다.
NVIDIA 224.66달러, 약 -1.8% ─ 장기금리 급등과 AI·반도체주 차익실현으로 하락했습니다.
Alphabet 338.60달러, 약 -3.6% ─ 대형 기술주 전반의 밸류에이션 부담과 매도세가 영향을 줬습니다.
Broadcom 355.78달러, 약 -2.4% ─ 반도체 업종 조정과 금리 상승 부담으로 하락했습니다.
SK하이닉스 ADR(SKHY)은 189.39달러, -5.98달러(-3.06%)로 마감했습니다. 거래량은 약 1,385만주였습니다. Wolfe Research가 이날 목표주가를 200달러에서 250달러로 올리고 Outperform 의견을 유지했지만, 장기금리 급등과 반도체주 전반의 조정 압력이 더 크게 작용했습니다. 절대 등락률이 3.00%를 넘어 하드 게이트 A를 충족했으므로 오늘 ⑨ 주요 종목에는 포함합니다.
⑩ 오늘의 급등·급락 종목
▲ Palantir 191.19달러, 약 +6.1달러(+3.3%) ─ AI 소프트웨어 성장 기대가 이어지며 약세장에서도 상승했습니다.
▲ Meta 757.51달러, 약 +20.6달러(+2.8%) ─ AI 관련 기대가 지속되면서 대형 기술주 가운데 상대적으로 강했습니다.
▼ McDonald’s 238.30달러, 약 -12달러(-4.8%) ─ 다우 구성종목 가운데 큰 폭으로 하락했습니다.
▼ Alphabet 338.60달러, 약 -12.6달러(-3.6%) ─ 금리 급등에 따른 대형 성장주 밸류에이션 부담이 확대됐습니다.
▼ SanDisk 1,829.59달러, 약 -57.45달러(-3.0%) ─ 전날 +6.82% 급등 이후 반도체 차익실현이 나타났습니다.
SKHY도 -3.06%로 하드 게이트를 통과했지만 시장 전체 급락 상위권 종목은 아니므로 ⑩에는 중복해서 넣지 않습니다.
⑪ AI 및 반도체
SOXX 약 -1.7%
Micron -2.0%
SanDisk -3.0%
NVIDIA 약 -1.8%
Broadcom 약 -2.4%
AMD 약 -1.5%
Intel 약 -2.5%
전날 시장을 이끌었던 반도체주가 일제히 조정을 받았습니다. AI 투자 전망 자체가 훼손됐다기보다 미국 10년물 금리가 5.11%까지 급등하면서 고평가 성장주에 대한 할인율 부담이 커진 영향이 컸습니다.
⑫ 섹터별 흐름
에너지 +1.04%
산업재 -0.11%
필수소비재 -0.17%
경기소비재 -1.63%
유틸리티 -1.88%
커뮤니케이션 서비스 -1.89%
S&P500 11개 섹터 가운데 에너지만 상승했고 나머지 10개 섹터는 모두 하락했습니다. 유가 반등이 에너지주에는 도움이 됐지만 시장 전체에는 인플레이션 우려를 다시 높이는 요인으로 작용했습니다.
⑬ 시장 폭·수급
이번 하락은 일부 빅테크에 국한되지 않았습니다.
S&P500 -0.75%
나스닥 -1.13%
러셀2000 -1.77%
S&P500 11개 섹터 중 10개 하락
특히 러셀2000의 낙폭이 가장 컸다는 점은 금리 상승 부담이 대형 기술주뿐 아니라 자금조달 비용에 민감한 중소형주까지 광범위하게 영향을 미쳤음을 보여줍니다.
⑭ ETF 흐름
SPY 약 -0.8% ─ S&P500 하락 반영
QQQ ─ 나스닥100 약세 반영
IWM ─ 러셀2000 -1.77% 하락 반영
SOXX 약 -1.7% ─ 반도체주 차익실현
SMH ─ 반도체 대형주 약세 영향
XLK ─ 기술주 금리 부담
XLE ─ 에너지주 상대 강세
XLF ─ 전날 급락 이후 금융주 변동성 지속
특히 SOXX가 전날 +2.4% 안팎의 강세에서 이날 약 -1.7%로 돌아서면서 반도체의 단기 변동성이 크게 확대됐습니다.
⑮ 다음 거래일 체크포인트
미국 10년물 5% 안착 여부
10월 FOMC 추가 인상 확률
S&P500 7,700선 지지 여부
나스닥 27,000선 회복 여부
SOXX 반등 여부
AI·반도체 추가 차익실현 여부
Brent 100달러선
WTI 반등 지속 여부
미·중 정상회담
중동 정세와 미국·이란 관계
현재 가장 중요한 숫자는 나스닥보다 미국 10년물 5%입니다. 금리가 다시 5% 아래로 내려오지 못한다면 성장주의 밸류에이션 부담이 쉽게 사라지기 어렵습니다.
⑯ 한국 증시 영향
한국 증시에는 전날보다 분명히 불리한 미국장입니다.
가장 큰 부담은 미국 10년물 금리가 5.11%까지 올라간 점입니다. 장기금리 상승은 글로벌 성장주와 고PER 기술주의 밸류에이션에 직접적인 부담을 줍니다.
또 SOXX와 NVIDIA·Micron·SanDisk·AMD 등 미국 반도체주가 동반 하락하면서 국내 반도체에도 단기 차익실현 압력이 연결될 가능성이 있습니다.
다만 미국 경기지표가 강했다는 것은 경기침체 신호와는 다릅니다. 따라서 한국장에서도 단순한 전면 위험회피보다는 금리 민감 성장주와 에너지·경기민감주 사이의 차별화 가능성을 함께 볼 필요가 있습니다.
⑰ 핵심 변화
9월 22일:
S&P500 보합
나스닥 +0.45%
SOXX +2.4% 안팎
10년물 약 4.96%
Brent 100달러 아래
9월 23일:
S&P500 -0.75%
나스닥 -1.13%
러셀2000 -1.77%
SOXX 약 -1.7%
10년물 5.11%
Brent 103달러대
하루 만에 시장의 핵심 변수가 AI·반도체 상승에서 다시 금리와 인플레이션으로 이동했습니다.
⑱ 투자 전략
첫째, 지금은 나스닥보다 미국 10년물 금리를 먼저 봐야 합니다. 5% 아래로 다시 내려오면 기술주의 반등 여지가 생기지만 5.1% 이상에서 고착되면 밸류에이션 부담이 커집니다.
둘째, 반도체는 최근 상승폭이 컸기 때문에 금리 상승기에 차익실현 압력이 더 크게 나타날 수 있습니다. SOXX의 560달러 안팎 지지 여부를 확인할 필요가 있습니다.
셋째, 러셀2000 -1.77%는 중요한 신호입니다. 금리 상승이 대형 기술주보다 중소기업의 자금조달 비용에 더 직접적으로 영향을 주기 때문입니다.
넷째, Brent가 다시 100달러 위로 올라왔습니다. 유가 상승과 금리 상승이 동시에 이어진다면 주식시장에는 가장 부담스러운 조합이 됩니다.
⑲ 종합 평가
다우 -0.68%
S&P500 -0.75%
나스닥 -1.13%
러셀2000 -1.77%
미국 10년물 5.11%
미국 2년물 4.85%
SOXX 약 -1.7%
Micron -2.0%
SanDisk -3.0%
NVIDIA 약 -1.8%
Alphabet 약 -3.6%
Brent 약 103달러
에너지 +1.04%
9월 23일 시장은 기업 실적이나 AI 전망보다 ‘강한 경기 → 추가 금리인상 우려 → 국채금리 급등’이라는 흐름이 지배했습니다.
⑳ 마지막 요약
다우존스는 51,511.59(-0.68%), S&P500은 7,706.03(-0.75%), 나스닥은 26,936.04(-1.13%), 러셀2000은 2,838.66(-1.77%)로 4대 지수가 모두 하락했습니다.
직접적인 촉매는 예상보다 훨씬 강한 미국 경기지표였습니다. 9월 제조업 PMI가 57.0, 종합 PMI가 58.4까지 상승하면서 연준의 추가 금리 인상 우려가 커졌습니다.
미국 10년물 금리는 하루 만에 약 15bp 뛰어 5.11%에 도달했고, 반도체와 성장주가 직격탄을 맞았습니다. 전날 강했던 Micron·SanDisk를 비롯해 NVIDIA·AMD·Broadcom 등도 하락했습니다.
한국 증시에서는 미국 10년물 5%대 지속 여부와 미국 반도체주의 추가 조정 여부가 가장 중요합니다. 유가까지 다시 상승하고 있어 금리와 유가가 동시에 올라가는 흐름이 이어지는지 확인할 필요가 있습니다.
#미국증시 #다우존스 #S&P500 #나스닥 #러셀2000 #미국10년물 #국채금리 #PMI #연준 #FOMC #반도체 #SOXX #NVIDIA #Micron #SanDisk #AI #국제유가 #WTI #Brent #한국증시
'1억 만들기 재테크_실전투자' 카테고리의 다른 글
| 간밤 미국증시.9.25 (0) | 2026.09.26 |
|---|---|
| 간밤 미국증시,9.24. (0) | 2026.09.25 |
| 간밤 미국증시,9.22. (0) | 2026.09.23 |
| 간밤 미국증시,9.18 (0) | 2026.09.19 |
| 간밤 미국 증시,9.17 (0) | 2026.09.18 |


