간밤 미국 증시
2026년 9월 22일(미국 현지)
나스닥 이틀 연속 사상 최고…마이크론·샌디스크 등 메모리 강세 지속, 반면 금융주는 급락·국제유가는 100달러 아래로 하락
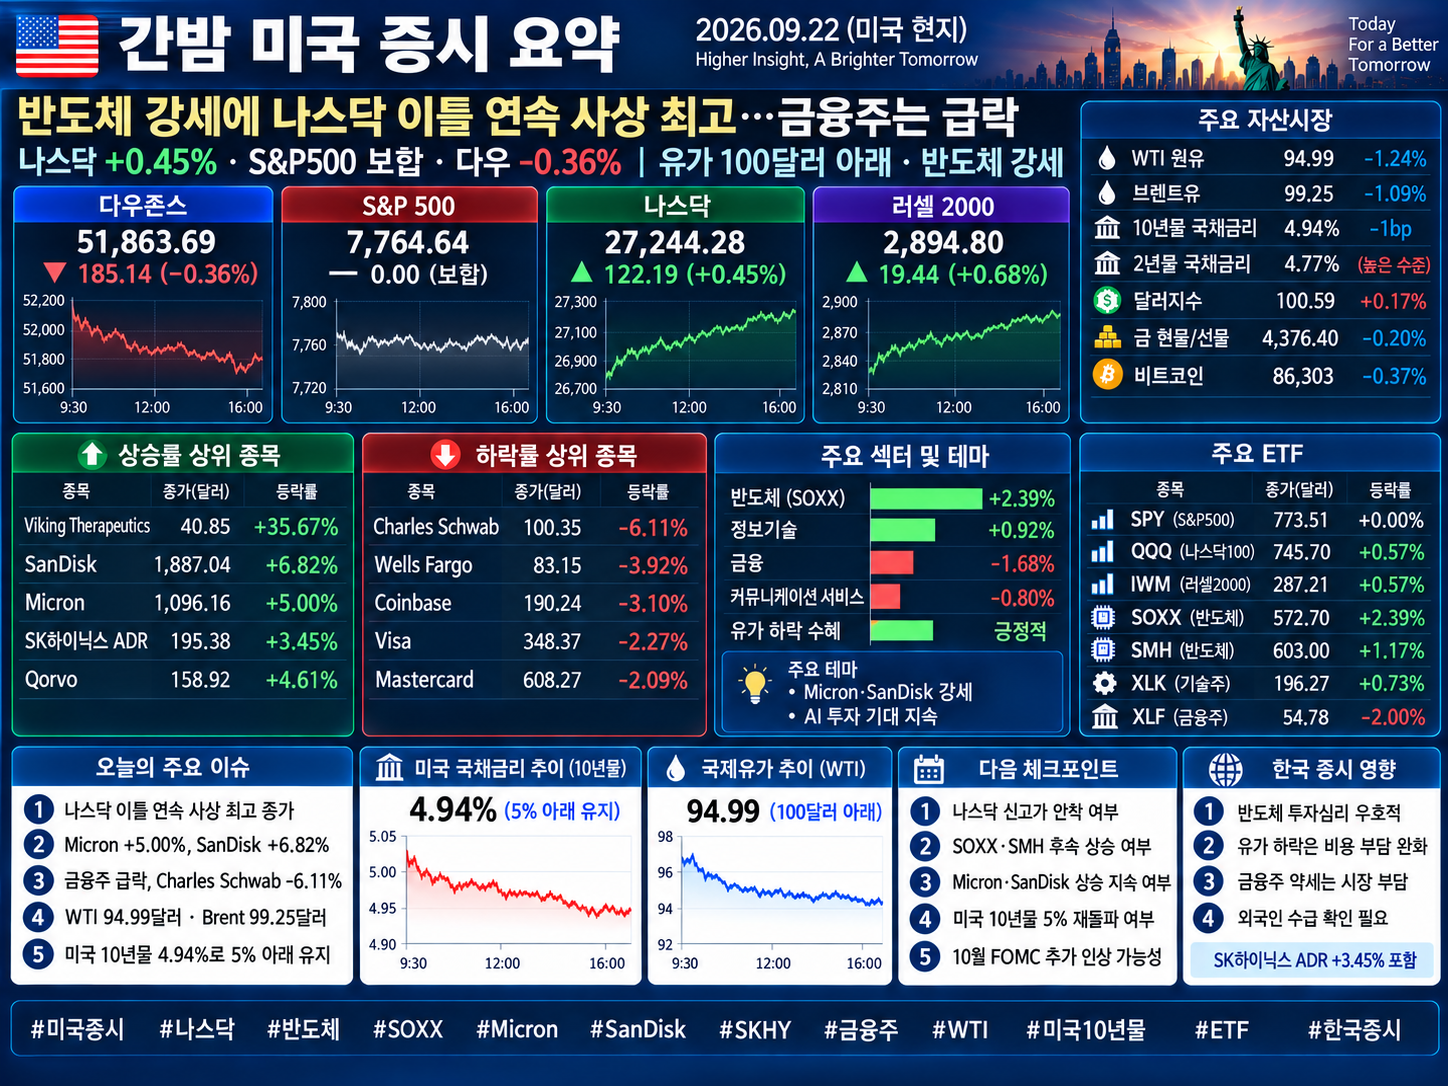
① 시장 스냅샷
9월 22일 화요일 미국 증시는 혼조로 마감했습니다. 나스닥은 +0.45% 오르며 이틀 연속 사상 최고 종가를 경신했지만 S&P500은 사실상 보합, 다우는 -0.36% 하락했습니다. 반도체·AI 관련주가 강했던 반면 금융주가 지수를 끌어내렸습니다.
다우존스 -0.36%
S&P500 0.00%
나스닥 +0.45%
러셀2000 +0.51%
② 오늘의 키워드
나스닥 사상 최고 · 메모리 반도체 강세 · Micron +5.00% · SanDisk +6.82% · 금융주 급락 · Charles Schwab -6.11% · WTI 94.99달러 · Brent 99.25달러 · 미국 10년물 4.9%대 · 달러 2개월 최고권 · 10월 Fed 추가 인상 가능성 55.4%
③ 오늘 시장 한 줄 요약
AI·메모리 반도체가 나스닥의 신고가를 밀어 올렸지만, 금융주 급락과 여전히 높은 단기금리가 시장 전체의 확산을 막았습니다. ‘지수는 조용했지만 업종 간 차별화가 매우 컸던 장’으로 볼 수 있습니다.
④ 미국 주요 지수
다우존스 51,863.69, -185.14(-0.36%)
S&P500 7,764.64, -0.06(0.00%)
나스닥 27,244.28, +122.18(+0.45%)
러셀2000 2,889.92, +14.56(+0.51%)
나스닥은 이틀 연속 사상 최고 종가를 기록했습니다. 러셀2000도 소폭 상승해 중소형주는 상대적으로 견조했습니다.
⑤ 자산시장
WTI 원유 94.99달러, -1.19달러(-1.24%)
Brent유 99.25달러, -1.09달러(-1.09%)
미국 10년물 국채금리 약 4.93~4.94%
미국 2년물 국채금리 4.7%대
달러인덱스 100.59, +0.17%
금 선물 4,376.40달러, -0.20%
사우디아라비아의 동서 송유관 재가동과 호르무즈 해협을 통한 원유 흐름 증가가 공급 우려를 완화하면서 WTI와 Brent 모두 하락했습니다. 달러는 연준의 추가 금리 인상 가능성을 반영하며 2개월 최고권을 유지했습니다.
⑥ 핵심 이벤트
첫 번째는 메모리 반도체입니다.
Micron이 +5.00%, SanDisk가 +6.82% 급등하면서 반도체가 전날에 이어 강세를 이어갔습니다. AI 인프라 투자 기대가 GPU뿐 아니라 메모리·스토리지 영역까지 확산되는 흐름이 나타났습니다.
두 번째는 금융주의 급락입니다.
금융업종은 -1.68% 하락했고 Charles Schwab과 주요 은행주가 크게 떨어졌습니다. 단기금리가 상대적으로 높게 유지되면서 수익률곡선이 평탄해진 점과 금융·소비 서비스를 AI 에이전트가 잠식할 수 있다는 우려가 동시에 작용했습니다.
⑦ 경제·통화정책
연준의 추가 긴축 가능성은 여전히 시장의 핵심 변수입니다.
Boston Fed의 Susan Collins는 지난주 금리 인상을 지지했다고 밝혔으며 인플레이션이 2% 목표를 웃돌 위험을 경계했습니다. 시장이 반영한 10월 FOMC 25bp 이상 추가 인상 확률은 55.4%였습니다.
유가가 내려오면서 장기금리 상승 압력은 일부 완화됐지만 단기금리는 높은 수준에 머물러 수익률곡선 평탄화가 이어졌습니다.
⑧ 기업실적·기업 이벤트
Viking Therapeutics는 비만치료 후보물질 VK2735 유지요법 연구에서 긍정적인 톱라인 결과를 발표했습니다. 주가는 40.85달러까지 급등했습니다.
Meta의 AI 에이전트 ‘Muse’가 이메일 발송과 거래 등 여러 작업을 수행할 수 있다는 점이 부각되면서 AI 관련 반도체주는 강세를 보인 반면 온라인 쇼핑·여행·금융 플랫폼 일부에는 경쟁 우려가 확산됐습니다.
⑨ 주요 종목
Micron 1,096.16달러, +52.20달러(+5.00%) ─ AI 인프라와 메모리 수요 기대가 이어지며 강세를 보였습니다.
SanDisk 1,887.04달러, +120.40달러(+6.82%) ─ AI·데이터센터용 스토리지 및 메모리 관련주 강세가 이어졌습니다.
Charles Schwab 100.35달러, -6.53달러(-6.11%) ─ 금융업종 약세와 AI 에이전트가 금융서비스 영역에 미칠 경쟁 우려가 겹쳤습니다.
Wells Fargo 83.15달러, -3.39달러(-3.92%) ─ 수익률곡선 평탄화 우려와 금융업종 전반의 매도세가 영향을 미쳤습니다.
SK하이닉스 ADR(SKHY) 195.37달러, +6.51달러(+3.45%) ─ 하드 게이트 A인 절대등락률 3.00%를 넘어 오늘은 주요 종목에 포함합니다. 거래량은 약 1,844만주였습니다. 제가 확인한 9월 22일 주요 보도에서는 별도의 회사 고유 신규 촉매가 뚜렷하지 않았으며, Micron·SanDisk 등 메모리 관련주의 동반 강세 성격이 강했습니다. 따라서 B 조건을 억지로 적용하지 않습니다.
⑩ 오늘의 급등·급락 종목
▲ Viking Therapeutics 40.85달러, +10.74달러(+35.67%) ─ VK2735 비만치료제 유지요법 연구의 긍정적인 톱라인 결과 발표가 급등을 촉발했습니다.
▲ SanDisk 1,887.04달러, +120.40달러(+6.82%) ─ AI·데이터센터 메모리 및 스토리지 수요 기대와 반도체 강세가 매수세를 이끌었습니다.
▼ Charles Schwab 100.35달러, -6.53달러(-6.11%) ─ 금융업종 약세와 Meta의 AI 에이전트가 금융서비스에 미칠 경쟁 우려가 겹쳤습니다.
▼ Wells Fargo 83.15달러, -3.39달러(-3.92%) ─ 수익률곡선 평탄화에 따른 은행 수익성 우려가 금융주 전반의 매도세로 이어졌습니다.
SKHY는 +3.45%로 하드 게이트는 통과했지만 이날 시장의 실제 급등 상위 종목에는 해당하지 않으므로 ⑩에는 넣지 않습니다.
⑪ AI 및 반도체
Micron +5.00%
SanDisk +6.82%
SKHY +3.45%
SOXX +2.39%
전날 폭발적인 AI 랠리에 이어 이날은 메모리와 반도체 쪽으로 상승축이 이동했습니다. 특히 SOXX가 2% 넘게 오르면서 반도체 강세는 나스닥 전체보다 훨씬 강했습니다.
⑫ 섹터별 흐름
반도체 ─ 강세
정보기술 ─ 상대적 강세
금융 -1.68% ─ 주요 약세 업종
커뮤니케이션 서비스 -0.8%
소비·온라인 플랫폼 일부 ─ AI 에이전트 경쟁 우려로 약세
S&P500 11개 업종 가운데 6개 업종이 하락했습니다. 지수 자체는 보합이었지만 반도체와 금융 사이의 업종 격차는 컸습니다.
⑬ 시장 폭·수급
미국 거래소 전체 거래량 179억주
최근 20거래일 평균 163억주
S&P500 상승·하락 종목 수 ─ 거의 동일
S&P500 신고가 9개 / 신저가 16개
Nasdaq 신고가 48개 / 신저가 110개
나스닥이 사상 최고치를 기록했지만 Nasdaq 신저가 종목 수가 신고가 종목보다 두 배 이상 많았습니다. 지수 상승이 일부 AI·반도체 대형주에 집중됐다는 점은 계속 확인할 필요가 있습니다.
⑭ ETF 흐름
SPY 773.51달러, +0.01달러(+0.001%) ─ S&P500 보합을 그대로 반영
QQQ 745.70달러, +4.23달러(+0.57%) ─ 나스닥·대형 기술주 강세 반영
SOXX 572.70달러, +13.36달러(+2.39%) ─ 메모리·AI 반도체 강세 집중
XLK 196.27달러, 약 +0.7% ─ 기술주 상대 강세
XLF 54.78달러, -1.12달러(-2.00%) ─ 은행·금융주 급락 반영
ETF에서도 지수보다 훨씬 선명한 흐름이 나타났습니다. 반도체 ETF는 +2%대 상승한 반면 금융 ETF는 -2% 하락했습니다.
⑮ 다음 거래일 체크포인트
나스닥 사상 최고치 안착 여부
Micron·SanDisk 등 메모리주 후속 상승 여부
SOXX 강세 지속 여부
미국 10년물 5% 재돌파 여부
10월 FOMC 추가 인상 확률 변화
WTI 95달러선 유지 여부
Brent 100달러 재돌파 여부
금융주 추가 하락 여부
AI 에이전트 관련 업종 재편
미·중 정상급 회담에서 무역휴전·AI 규제 논의 여부
미·중 회담은 시장에서 무역 휴전 연장과 AI 규제가 주요 의제로 거론되고 있습니다. 이는 아직 결과가 나온 사안이 아니라 시장이 지켜보는 변수입니다.
⑯ 한국 증시 영향
한국 증시에는 미국 메모리·반도체 강세가 가장 직접적인 긍정 요인입니다.
Micron +5.00%, SanDisk +6.82%, SOXX +2.39%라는 조합은 국내 메모리·반도체 장비주의 투자심리에 우호적입니다. 반면 미국 금융주 급락과 높은 단기금리는 전체 시장의 위험선호가 완전히 회복됐다고 보기 어렵게 만드는 요소입니다.
WTI 94.99달러와 Brent 99.25달러로 유가가 다시 100달러 아래로 내려온 것은 한국처럼 에너지 수입 비중이 높은 시장에는 비용 측면에서 전날보다 부담이 완화되는 방향입니다.
따라서 한국장에서는 지수 전체보다는 반도체·AI 인프라 중심으로 미국장의 강세가 얼마나 이어지는지, 외국인 현·선물 수급이 실제로 따라오는지를 보는 것이 중요합니다.
⑰ 핵심 변화
9월 21일:
S&P500 +1.49%
나스닥 +2.26%
다우 +0.71%
AI·반도체 전반 급등
9월 22일:
S&P500 0.00%
나스닥 +0.45%
다우 -0.36%
메모리·반도체 강세 지속
금융주 급락
WTI 94.99달러
전날에는 시장 전체가 AI 랠리에 동참했다면 22일에는 상승세가 메모리·반도체로 좁아졌습니다. 나스닥은 신고가를 이어갔지만 시장 내부에서는 차별화가 더 강해졌습니다.
⑱ 투자 전략
첫째, 나스닥 신고가 자체보다 SOXX와 메모리주의 연속 상승 여부가 중요합니다. Micron과 SanDisk의 상승이 하루짜리 테마가 아니라면 국내 반도체에도 더 강한 연결고리가 생깁니다.
둘째, 금융주 급락을 함께 봐야 합니다. XLF -2.00%와 Charles Schwab -6.11%는 시장 전체가 전면적인 위험선호 국면으로 들어간 것은 아니라는 신호입니다.
셋째, 유가 100달러선이 중요한 분기점입니다. WTI와 Brent가 모두 100달러 아래에서 안정되면 인플레이션과 장기금리 부담이 동시에 줄어들 수 있습니다.
넷째, 미국 10년물 금리가 다시 5%를 넘는지 확인해야 합니다. 반도체가 강하더라도 5% 위에서 금리가 고착되면 성장주의 밸류에이션 부담이 다시 커질 수 있습니다.
⑲ 종합 평가
다우 -0.36%
S&P500 0.00%
나스닥 +0.45%
러셀2000 +0.51%
Micron +5.00%
SanDisk +6.82%
SOXX +2.39%
Charles Schwab -6.11%
Wells Fargo -3.92%
WTI 94.99달러(-1.24%)
Brent 99.25달러(-1.09%)
달러인덱스 100.59(+0.17%)
나스닥 신고가라는 표면적인 숫자보다 ‘반도체 강세와 금융주 급락이 동시에 나타났다’는 점이 9월 22일 시장을 가장 잘 설명합니다.
⑳ 마지막 요약
다우존스는 51,863.69(-0.36%), S&P500은 7,764.64로 사실상 보합, 나스닥은 27,244.28(+0.45%)로 마감했습니다. 나스닥은 이틀 연속 사상 최고 종가를 기록했습니다.
시장의 중심은 여전히 AI·반도체였습니다. Micron +5.00%, SanDisk +6.82%, SOXX +2.39%가 이를 보여줍니다. 반대로 금융주는 Charles Schwab -6.11%, Wells Fargo -3.92% 등 큰 폭으로 하락했습니다.
국제유가는 WTI 94.99달러, Brent 99.25달러로 모두 하락했습니다. 유가 하락은 인플레이션 부담을 낮추는 방향이지만 연준의 추가 금리 인상 가능성이 여전히 50%를 웃돌아 금리 부담은 완전히 사라지지 않았습니다.
한국 증시에서는 미국 메모리·반도체 강세가 가장 중요한 긍정 신호입니다. 동시에 미국 금융주 약세와 높은 금리를 감안하면 지수 전체보다는 반도체 중심의 외국인 수급과 거래대금이 실제로 이어지는지를 우선 확인할 필요가 있습니다.
#미국증시 #나스닥 #S&P500 #다우존스 #러셀2000 #반도체 #AI #Micron #SanDisk #SOXX #금융주 #CharlesSchwab #WTI #국제유가 #미국10년물 #연준 #FOMC #ETF #한국증시
'1억 만들기 재테크_실전투자' 카테고리의 다른 글
| 간밤 미국증시,9.24. (0) | 2026.09.25 |
|---|---|
| 간밤 미국증시,9.23. (0) | 2026.09.24 |
| 간밤 미국증시,9.18 (0) | 2026.09.19 |
| 간밤 미국 증시,9.17 (0) | 2026.09.18 |
| 간밤 미국증시,9.16, 연준 3년 만에 첫 금리 인상·추가 긴축 예고… (0) | 2026.09.17 |


