간밤 미국 증시
2026년 9월 16일(미국 현지)
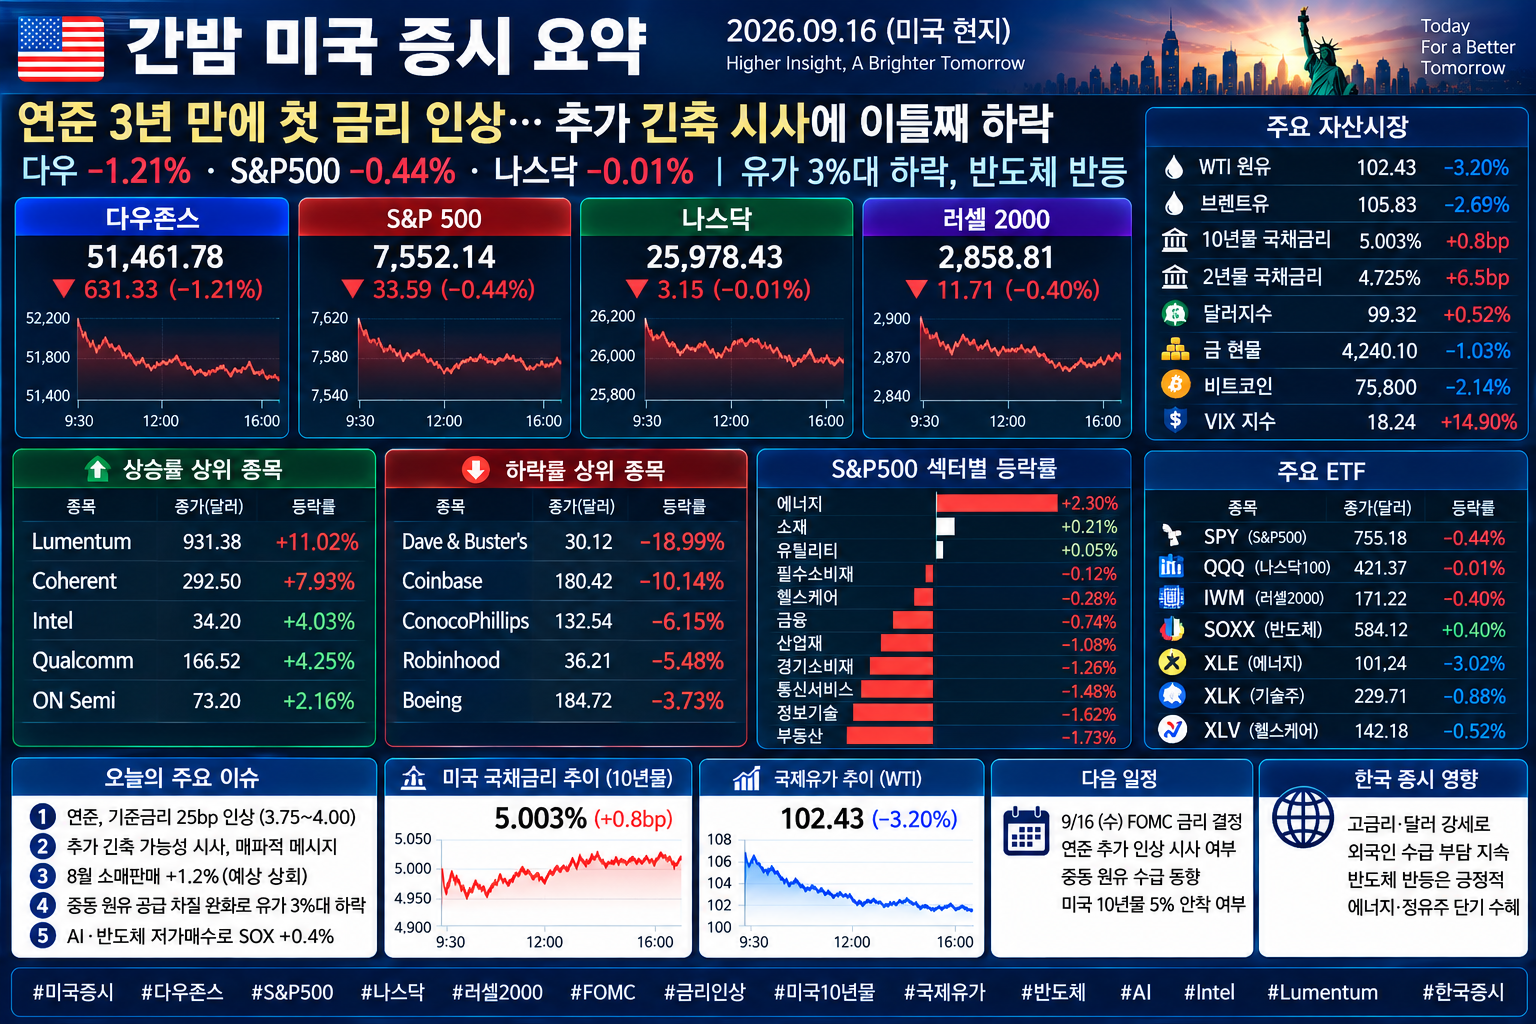
연준 3년 만에 첫 금리 인상·추가 긴축 예고…다우 -1.21% 급락, S&P500 -0.44%·나스닥 -0.01% / 유가는 3%대 하락·반도체는 반등
① 시장 스냅샷
9월 16일 수요일 New York Stock Exchange와 Nasdaq 정규장은 정상적으로 열렸습니다.
시장의 중심은 Federal Reserve였습니다. 연준은 기준금리를 25bp 올려 3.75~4.00%로 인상했습니다. 2023년 이후 첫 금리 인상입니다. 장 초반 반도체 반등과 유가 하락으로 상승하던 증시는 연준이 추가 긴축 가능성을 시사하면서 급반전했습니다.
② 오늘의 키워드
Fed +25bp · 기준금리 3.75~4.00% · 추가 긴축 시사 · 다우 -1.21% · S&P500 -0.44% · 나스닥 -0.01% · 10년물 5.003% · 2년물 4.725% · WTI 102.43달러 · Brent 105.83달러 · SOX +0.6% · Intel +4.0% · Lumentum +11% · Coherent +7.9% · 에너지 -3.0% · 소매판매 +1.2%
③ 오늘 시장 한 줄 요약
유가가 3%가량 떨어지고 반도체가 반등하면서 장 초반에는 안도 랠리가 나타났지만, 연준이 기준금리를 25bp 인상한 뒤 추가 긴축 가능성까지 열어두자 다우와 S&P500이 급락했습니다. 반면 데이터센터·광통신·반도체 일부 종목에는 저가매수가 들어오면서 나스닥은 사실상 보합으로 버텼습니다.
④ 미국 주요 지수
다우존스 51,461.78, -631.33(-1.21%)
S&P500 7,552.14, -33.59(-0.44%)
나스닥 25,978.43, -3.15(-0.01%)
러셀2000 2,858.81, 약 -0.40%
연준 발표 전까지 상승하던 시장은 파월 발언 이후가 아니라 현 의장 Kevin Warsh의 기자회견과 추가 긴축 신호를 소화하면서 하락 전환했습니다.
⑤ 자산시장
WTI 원유 102.43달러, -3.40달러(-3.2%)
Brent유 105.83달러, -2.92달러(-2.7%)
미국 2년물 국채금리 4.725%, +6.5bp
미국 10년물 국채금리 5.003%, +0.8bp
미국 30년물 국채금리 5.346%, -1.7bp
금 현물 약 4,240.10달러, -1%대
비트코인 약 75,800달러
달러 ─ 연준의 매파적 메시지 이후 강세
사우디아라비아가 오만을 통한 추가 원유 공급에 나서면서 최근의 공급 부족 우려가 다소 완화됐습니다. 다만 원유는 최근 2주 반 동안 여전히 20% 이상 오른 상태입니다.
⑥ 핵심 이벤트
첫 번째는 연준의 25bp 금리 인상입니다.
기준금리는 3.503.75%에서 3.754.00%로 올라갔습니다. 3년여 만의 첫 인상이며 결정은 만장일치였습니다. 연준은 인플레이션을 더 빠르게 낮추기 위해 가까운 시일 내 추가 긴축이 필요할 가능성을 언급했습니다.
두 번째는 강한 미국 소비입니다.
8월 소매판매는 전월 대비 +1.2% 증가해 시장 예상 +0.8%를 크게 웃돌았습니다. GDP 산정에 사용되는 핵심 소매판매도 +1.4% 증가했습니다. 강한 소비는 경기 침체 우려를 낮추는 동시에 연준이 금리를 더 올릴 수 있는 근거가 됐습니다.
⑦ 경제·통화정책
연준은 경제가 이전 FOMC 이후 더 강해졌지만 인플레이션 개선은 제한적이라고 평가했습니다.
특히 8월 소매판매 +1.2%는 높은 휘발유 가격과 생활비 부담에도 미국 소비가 쉽게 꺾이지 않고 있음을 보여줬습니다. 여기에 8월 수입물가도 전월 대비 +0.7%, 전년 대비 +7.0% 상승해 인플레이션 압력이 여전히 높습니다.
⑧ 기업실적·기업 이벤트
Intel ─ SK하이닉스와 미국 내 메모리 생산을 논의하고 있다는 보도가 나오면서 +4.0% 상승했습니다.
Boeing ─ CEO가 737 MAX 월 47대 생산 안정화가 예상보다 오래 걸리고 있다고 밝히면서 -3.7% 하락했습니다.
IBM ─ 반도체 부문 Anderon의 미국 정부 자금조달 계약 발표 이후 -4.4% 하락했습니다.
⑨ 주요 종목
Lumentum 931.38달러, 약 +11% ─ 최근 AI 투자 둔화 우려로 급락했던 광통신주에 강한 저가매수가 유입됐고 데이터센터 광네트워크의 실수요가 다시 부각됐습니다.
Coherent 292.50달러, +7.9% ─ AI 데이터센터용 광통신 수요가 지속될 것이라는 기대에 동반 급등했습니다.
Intel ─ +4.0% ─ SK하이닉스와 미국 오하이오 공장에서 메모리 반도체를 생산하는 방안을 논의하고 있다는 보도가 촉매였습니다.
SK하이닉스 ADR(SKHY) 174.87달러, +0.04달러(+0.02%) ─ 정규장 등락률은 3%에 미달했지만, 이날 새롭게 공개된 Intel과의 미국 메모리 생산 협상 보도가 주가에 직접 반영됐기 때문에 하드 게이트 B를 충족합니다. 장중 180.66달러까지 상승한 뒤 FOMC 이후 상승분을 대부분 반납했습니다.
ExxonMobil 163.32달러, -5.99달러(-3.54%) ─ 국제유가 급락과 에너지 섹터 매도로 하락했습니다.
Chevron 211.54달러, -6.23달러(-2.86%) ─ WTI·Brent 하락에 전날 상승분 일부를 반납했습니다.
⑩ 오늘의 급등·급락 종목
▲ Lumentum 931.38달러, 약 +92달러(+11% 안팎) ─ AI 데이터센터 광통신 투자 수요에 대한 재평가와 최근 급락 이후 저가매수로 S&P500 상승률 최상위권을 기록했습니다.
▲ Coherent 292.50달러, 약 +21달러(+7.9%) ─ 데이터센터용 광통신·광부품 수요가 AI 투자 둔화 우려보다 견조하다는 판단이 확산됐습니다.
▼ ConocoPhillips 132.54달러, 약 -8.68달러(-6.15%) ─ 국제유가 하락과 에너지 업종 매도로 급락했습니다.
▼ Robinhood ─ -5.5% ─ 미 상원에서 암호화폐 관련 법안이 진전되지 못한 데다 전직 엔지니어들의 내부자거래 혐의까지 겹쳤습니다.
▼ IBM ─ -4.4% ─ 반도체 부문 관련 미국 정부 자금조달 계약 발표 이후 투자자들의 평가가 부정적으로 나타났습니다.
▼ Boeing ─ -3.7% ─ 737 MAX 생산 정상화가 예상보다 지연되고 있다는 CEO 발언이 악재였습니다.
⑪ AI 및 반도체
필라델피아 반도체지수(SOX) +0.6%
Intel +4.0%
Lumentum 약 +11%
Coherent +7.9%
Corning +1.3%
전날까지 AI 개발 속도조절론으로 흔들렸던 반도체·AI 인프라 가운데 실제 데이터센터 주문과 연결된 광통신 분야에 강한 반발매수가 들어왔습니다.
SK하이닉스와 Intel의 미국 메모리 생산 협상도 이날 새롭게 등장한 반도체 이슈입니다. 논의되는 방안에는 Intel의 오하이오 공장 일부 활용이나 클라우드 기업을 포함한 합작법인 설립 등이 포함돼 있지만 아직 최종 결정된 것은 없습니다.
⑫ 섹터별 흐름
정보기술 ─ S&P500 11개 업종 가운데 가장 강한 상승
반도체 ─ SOX +0.6%
광통신·데이터센터 ─ 강세
에너지 -3.0%
금융 ─ 약세
산업재 ─ Boeing 영향으로 약세
전날 유가 급등으로 가장 강했던 에너지가 하루 만에 가장 약한 업종으로 돌아섰습니다.
⑬ 시장 폭·수급
NYSE 하락 : 상승 = 1.75 : 1
Nasdaq 상승 1,913개 / 하락 2,840개
NYSE 신고가 76개 / 신저가 430개
Nasdaq 신고가 51개 / 신저가 257개
S&P500 신고가 10개 / 신저가 20개
미국 거래소 거래량 184.2억주
최근 20거래일 평균 153.3억주
거래량이 최근 평균보다 약 20% 많았고 하락 종목이 상승 종목을 크게 앞섰습니다. FOMC 이후의 매도 강도가 상당했다는 의미입니다.
⑭ 장 마감 이후
시장은 이제 ‘첫 인상’보다 두 번째 인상의 시점을 계산하기 시작했습니다.
연준은 추가 긴축 가능성을 열어두었고 강한 소비와 높은 수입물가가 이를 뒷받침하고 있습니다. 반면 국제유가가 다시 안정된다면 인플레이션 기대와 장기금리 상승을 완화할 수 있습니다.
⑮ 다음 거래일 체크포인트
미국 10년물 5% 안착 여부
2년물 4.725% 이후 추가 상승 여부
연준 추가 금리인상 예상 변화
WTI 100달러 지지 여부
Brent 105달러 지지 여부
중동 원유 공급 정상화 여부
SOX 반등 지속 여부
Lumentum·Coherent 광통신 랠리 지속 여부
Intel-SK하이닉스 협상 추가 보도
달러 강세 지속 여부
금 가격 4,200달러 지지 여부
비트코인 75,000달러 지지 여부
⑯ 한국 증시 영향
한국 증시에는 긍정 요인과 부정 요인이 명확하게 갈립니다.
가장 큰 부담은 연준의 첫 금리 인상과 추가 긴축 신호입니다. 미국 2년물이 4.725%, 10년물이 5.003%로 올라간 상황은 원·달러 환율과 외국인 수급에 부담이 될 수 있습니다.
반면 WTI가 102.43달러로 -3.2% 하락한 것은 국내 항공·운송·화학·소비 업종에는 전날보다 긍정적인 변화입니다.
반도체 측면에서는 SOX +0.6%, Intel +4.0%, Lumentum·Coherent 급등이 단기 투자심리를 개선할 수 있습니다. SK하이닉스와 Intel의 미국 메모리 생산 논의는 국내 반도체 산업에도 중요한 신규 변수지만 아직 협상 단계라는 점을 구분해야 합니다.
⑰ 핵심 변화
9월 15일:
S&P500 -0.45%
나스닥 -0.78%
WTI 105.83달러
Brent 108.75달러
10년물 약 5.00%
SOX +0.4%
9월 16일:
S&P500 -0.44%
나스닥 -0.01%
WTI 102.43달러
Brent 105.83달러
10년물 5.003%
SOX +0.6%
Fed +25bp
유가는 크게 내려왔지만 연준이 그 호재를 상쇄했습니다. 반도체가 이틀 연속 반등하면서 나스닥은 보합권을 지켰지만 다우는 -1.21% 급락했습니다.
⑱ 투자 전략
첫째, 이제 핵심은 ‘연준이 금리를 올렸느냐’가 아니라 두 번째 인상 시점입니다. 추가 긴축 기대가 강화되면 10년물 5% 이상이 고착될 가능성을 봐야 합니다.
둘째, AI·반도체에서는 업종 전체보다 실제 데이터센터 CAPEX와 연결되는 종목의 차별화가 커지고 있습니다. Lumentum과 Coherent의 급등이 이를 보여줍니다.
셋째, WTI가 100달러 아래로 내려가는지 확인할 필요가 있습니다. 유가 안정은 연준의 추가 긴축 압력을 낮출 수 있는 가장 직접적인 변수 가운데 하나입니다.
넷째, Intel-SK하이닉스 협상은 아직 확정 계약이 아닙니다. 향후 생산 방식, 투자 규모, 기술 이전 및 한국 정부의 승인 문제가 확인돼야 합니다.
⑲ 종합 평가
9월 16일 미국 증시는 ‘유가 하락’과 ‘반도체 반등’이라는 두 가지 호재를 연준의 매파적 금리 인상이 압도한 하루였습니다.
다우 -1.21%
S&P500 -0.44%
나스닥 -0.01%
러셀2000 -0.4%
SOX +0.6%
WTI -3.2%
Brent -2.7%
10년물 5.003%
2년물 4.725%
Intel +4.0%
Lumentum 약 +11%
특히 거래량이 최근 평균을 크게 웃돌면서 하락 종목이 압도적으로 많았다는 점에서 지수보다 시장 내부는 약했습니다. 다만 반도체·광통신의 선별적 반등은 확인됐습니다.
⑳ 마지막 요약
다우존스는 51,461.78(-1.21%), S&P500은 7,552.14(-0.44%), 나스닥은 25,978.43(-0.01%), 러셀2000은 2,858.81(-0.4%)로 마감했습니다.
연준은 기준금리를 25bp 인상해 3.75~4.00%로 올렸습니다. 3년여 만의 첫 인상이며 추가 긴축 가능성까지 열어두면서 미국 2년물은 4.725%, 10년물은 5.003%로 상승했습니다.
반면 WTI는 102.43달러(-3.2%), Brent는 105.83달러(-2.7%)로 하락했습니다. 사우디의 추가 원유 공급이 중동발 공급 우려를 일부 완화했습니다.
반도체는 SOX +0.6%로 반등했고 Intel +4.0%, Lumentum 약 +11%, Coherent +7.9%가 강했습니다. 한국 증시는 연준의 추가 긴축과 미국 10년물 5%가 부담이지만, 유가 하락과 미국 반도체·데이터센터주의 반등은 일부 완충 요인이 될 수 있습니다.
#미국증시 #다우존스 #S&P500 #나스닥 #러셀2000 #FOMC #연준 #금리인상 #미국10년물 #국제유가 #WTI #반도체 #SOX #Intel #Lumentum #Coherent #SK하이닉스 #SKHY #AI데이터센터 #한국증시
'1억 만들기 재테크_실전투자' 카테고리의 다른 글
| 간밤 미국증시,9.18 (0) | 2026.09.19 |
|---|---|
| 간밤 미국 증시,9.17 (0) | 2026.09.18 |
| 간밤 미국증시.9.15, 유가 4%대 급등·10년물 5% 재돌파에 이틀째 하락 (0) | 2026.09.16 |
| 간밤 미국증시,9.14. AI 개발 속도조절론에 반도체 급락 (0) | 2026.09.15 |
| 간밤 미국증시,9.11 (0) | 2026.09.12 |


