🇺🇸 간밤 미국 증시
2026년 10월 23일(금요일·미국 현지)
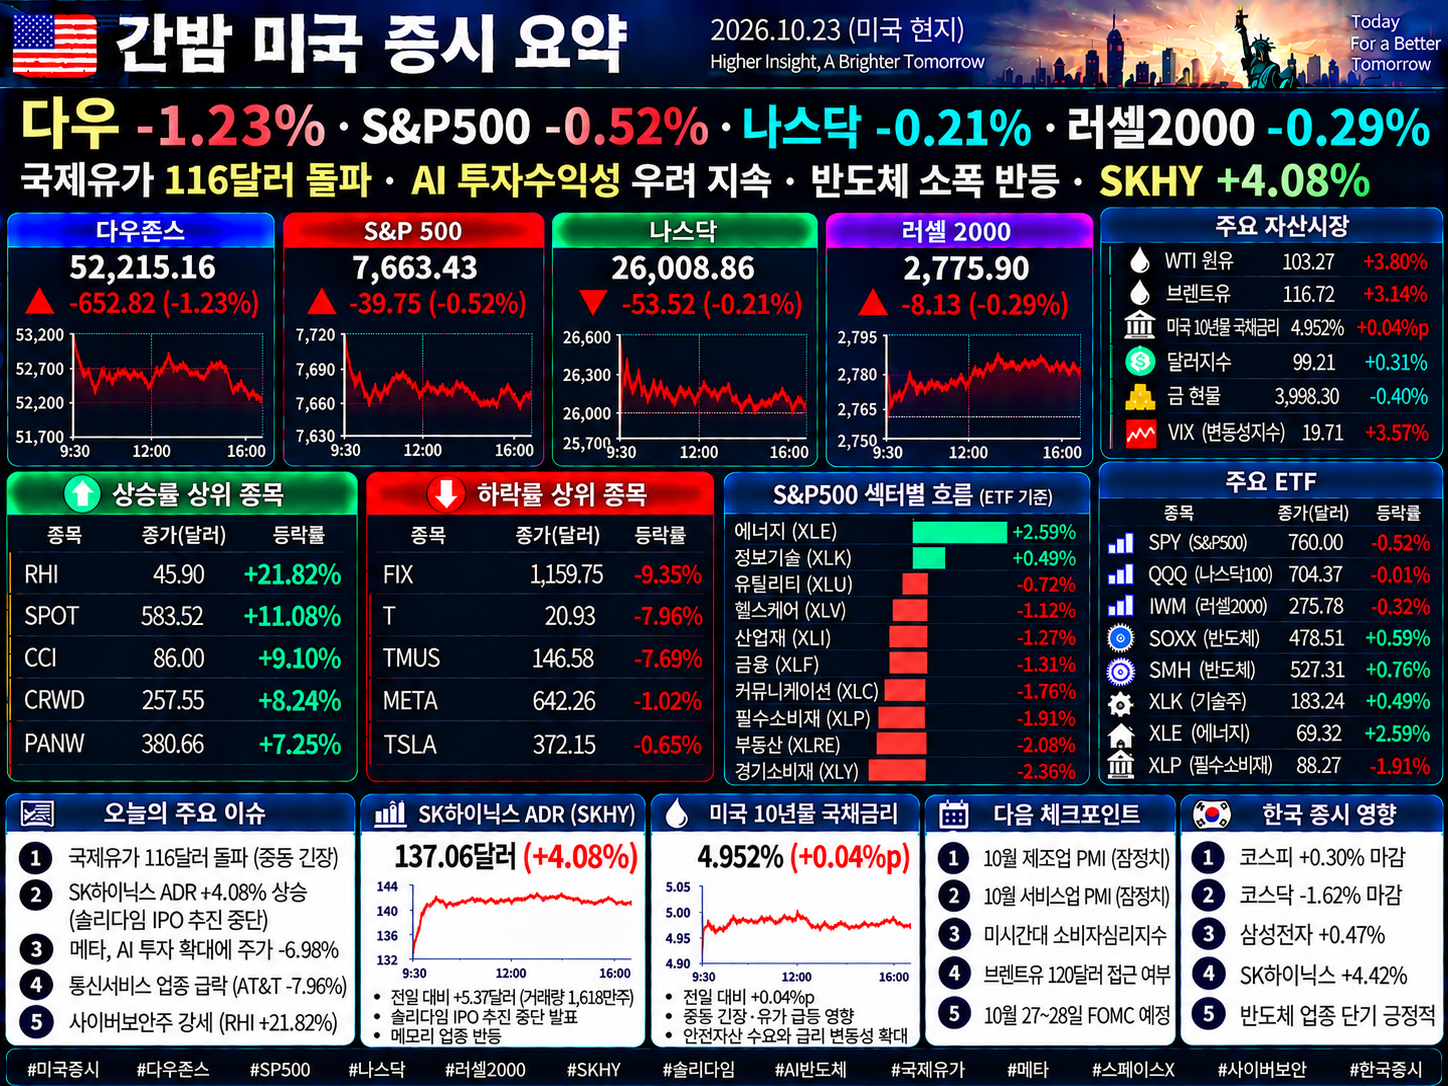
다우존스 -1.23%·S&P500 -0.52%·나스닥 -0.21% 하락|국제유가 116달러 돌파·중동 긴장 고조·반도체 업종 소폭 반등·SKHY +4.08%·솔리다임 IPO 추진 중단·스페이스X 통신사업 확대·사이버보안주 급등
──────────────────
① 시장 스냅샷
10월 23일 금요일 NYSE와 Nasdaq 정규장은 정상적으로 열리고 마감했습니다.
다우존스 52,215.16, -652.82(-1.23%)
S&P500 7,623.68, -39.75(-0.52%)
나스닥 25,955.34, -53.52(-0.21%)
러셀2000 2,775.90, -8.13(-0.29%)
미국 증시는 4대 지수가 모두 하락했습니다.
다우존스는 652.82포인트 떨어지며 주요 지수 가운데 가장 큰 하락률을 기록했습니다.
반면 나스닥은 전날 2.60% 급락한 이후 하락폭이 0.21%로 축소됐습니다.
반도체 업종은 전날의 급락에서 벗어나 소폭 반등했습니다. 필라델피아 반도체지수는 약 0.4% 상승했습니다.
그러나 시장 전체의 투자심리는 여전히 불안했습니다.
중동 지역의 군사적 긴장이 확대되면서 국제유가가 급등했고, 미국의 높은 물가와 향후 금리인상 가능성이 다시 부각됐습니다.
Brent 원유는 배럴당 116.72달러까지 상승했습니다.
AI 관련 기업에 대한 투자수익성 우려도 지속됐습니다.
특히 AI 데이터센터 기업의 자금조달 부담과 대규모 설비투자가 실제 현금흐름으로 연결되는 속도가 시장의 주요 관심사로 남았습니다.
② 오늘의 키워드
다우존스 -1.23% · S&P500 -0.52% · 나스닥 -0.21% · 반도체지수 약 +0.4% · SKHY +4.08% · 솔리다임 IPO 추진 중단 · 마이크론 +2.44% · AMD +1.73% · 인텔 +1.73% · 국제유가 급등 · Brent 116.72달러 · WTI 103.27달러 · 미국 10년물 4.99% · 스페이스X 통신사업 확대 · 크라운캐슬 +9.10% · AT&T -7.96% · 로버트하프 +21.82% · 사이버보안주 강세 · AI 투자수익성 우려 · 미국 소비자심리지수 48.0
③ 오늘 시장 한 줄 요약
중동 지역의 군사적 긴장과 국제유가 급등이 미국 증시를 압박했지만, 전날 급락했던 반도체 업종은 소폭 반등했으며 통신 인프라·사이버보안·에너지 기업으로 매수세가 이동하는 업종별 차별화가 나타났습니다.
④ 미국 주요 지수
다우존스 52,215.16, -652.82(-1.23%)
S&P500 7,623.68, -39.75(-0.52%)
나스닥 25,955.34, -53.52(-0.21%)
러셀2000 2,775.90, -8.13(-0.29%)
주간 누적 상승률
다우존스 약 +0.4%
S&P500 약 -0.5%
나스닥 약 -0.7%
러셀2000 약 +2.0%
연초 이후 누적 상승률
다우존스 약 +8.6%
S&P500 약 +11.4%
나스닥 약 +11.7%
러셀2000 약 +11.8%
S&P500은 이틀 연속 하락했습니다.
10월 6일 기록한 최고 종가 7,818.93과 비교하면 약 2.5% 낮은 수준입니다.
나스닥은 전날 급락 이후 비교적 안정적인 흐름을 보였습니다.
그러나 다우존스가 1% 이상 하락하면서 시장의 약세가 대형 기술주 이외의 업종으로도 확산됐습니다.
특히 금융과 산업재, 소비재 업종에서 매도세가 나타났습니다.
이번 주 전체로 보면 다우존스와 러셀2000은 상승했지만 S&P500과 나스닥은 하락했습니다.
대형 기술주 중심의 상승세가 약화되는 가운데 업종별 자금 이동이 활발하게 진행되고 있습니다.
⑤ 자산시장
미국 10년물 국채금리 약 4.99%, 전일 대비 약 +0.04%p
WTI 원유 103.27달러, +3.80달러(+3.8%)
Brent 원유 116.72달러, +3.55달러(+3.14%)
금 현물 약 3,998.30달러, 16:06 ET 확인치
VIX 변동성지수 19.71, +0.68
유로·달러 환율 약 1.1191달러
이날 자산시장에서 가장 큰 변화는 국제유가였습니다.
Brent 원유는 3.14% 상승한 116.72달러로 마감했습니다.
WTI도 3.8% 상승하며 103달러를 넘어섰습니다.
중동 지역의 군사적 긴장이 확대되면서 원유 공급 차질에 대한 우려가 높아졌습니다.
특히 사우디아라비아 에너지 시설에 대한 후티 반군의 공격과 미국·이란 간 군사적 충돌 가능성이 유가 상승을 자극했습니다.
미국 10년물 국채금리는 전날 급락 이후 4.99% 부근으로 반등했습니다.
국제유가 상승이 향후 인플레이션을 다시 자극할 수 있다는 우려가 영향을 미쳤습니다.
금 가격은 온스당 4,000달러 안팎으로 하락했습니다.
안전자산 수요에도 불구하고 향후 금리인상 가능성과 일부 투자자의 현금 확보 움직임이 금 가격을 압박했습니다.
VIX는 19.71로 상승하며 시장의 불안 심리가 지속되고 있음을 보여줬습니다.
⑥ 핵심 이벤트
첫 번째는 국제유가의 급등입니다.
Brent 원유가 116달러를 넘어섰습니다.
중동 지역의 군사적 긴장이 확대되면서 원유 생산시설과 해상 운송로에 대한 위험이 높아졌습니다.
국제유가 상승이 장기화될 경우 미국의 소비자물가와 기업 생산비용에 부담으로 작용할 수 있습니다.
두 번째는 AI 관련 기업의 주가 안정입니다.
전날 반도체지수가 6.7% 급락했지만 이날은 약 0.4% 상승했습니다.
마이크론과 AMD, 인텔 등이 반등했습니다.
그러나 엔비디아와 브로드컴은 소폭 하락했고 코어위브도 약세를 이어갔습니다.
AI 산업 내부에서도 기업별 주가 차별화가 나타났습니다.
세 번째는 SK hynix의 솔리다임 IPO 추진 중단입니다.
SK하이닉스는 10월 23일 미국 NAND 자회사 솔리다임의 IPO 검토를 중단한다고 공식 발표했습니다.
회사는 최근 자본시장 상황과 주가 흐름을 고려한 결정이라고 설명했습니다.
기존 주주가치에 미치는 영향도 검토했다고 밝혔습니다.
미국 ADR은 4.08% 상승했습니다.
네 번째는 SpaceX의 이동통신사업 확대 가능성입니다.
스페이스X가 미국 전역에서 약 8만 개의 이동통신 기지국을 확보하기 위한 협상을 진행하고 있다는 보도가 나왔습니다.
통신탑 운영기업의 주가는 상승했지만 기존 이동통신사업자의 주가는 급락했습니다.
다섯 번째는 사이버보안 기업의 강세입니다.
최근 공개된 PHP 보안 취약점과 기업의 보안투자 확대 전망이 사이버보안 관련주의 상승을 이끌었습니다.
크라우드스트라이크와 팔로알토네트웍스가 큰 폭으로 상승했습니다.
⑦ 경제·통화정책
미국 10월 제조업 PMI 잠정치 56.0
미국 10월 서비스업 PMI 잠정치 57.9
미국 10월 종합 PMI 잠정치 57.6
미국 10월 소비자심리지수 확정치 48.0
9월 소비자심리지수 48.1
1년 기대인플레이션 4.7%
5년 기대인플레이션 3.5%
미국 10년물 국채금리 약 4.99%
연준 기준금리 목표범위 3.754.00%
10월 FOMC 2728일 예정
미국의 경제활동은 여전히 확장 국면에 있습니다.
10월 종합 PMI는 57.6으로 전월 58.4보다 낮아졌지만 기준선인 50을 크게 웃돌았습니다.
제조업 PMI는 56.0으로 상승했습니다.
반면 서비스업 PMI는 58.8에서 57.9로 하락했습니다.
미국 경제의 성장세가 유지되고 있지만 일부 영역에서는 확장 속도가 둔화되고 있습니다.
소비자심리지수는 48.0으로 낮은 수준에 머물렀습니다.
특히 1년 기대인플레이션이 4.7%로 상승했습니다.
높은 에너지 가격과 생활비 부담이 소비자심리에 영향을 미치고 있습니다.
연준은 경제활동의 견조한 성장과 높은 물가 압력을 동시에 고려해야 하는 상황입니다.
시장에서는 10월 FOMC의 금리 동결 가능성을 높게 평가하고 있지만 향후 추가 금리인상 가능성은 여전히 남아 있습니다.
⑧ 기업실적·기업 이벤트
Robert Half
3분기 조정 주당순이익이 0.49달러로 시장 예상치 0.47달러를 웃돌았습니다.
핵심 인력공급 사업의 매출이 2022년 이후 처음으로 증가세로 돌아섰습니다.
주가는 21.82% 급등했습니다.
Crown Castle
스페이스X의 미국 이동통신사업 확대와 관련해 기지국 임대 협상이 진행 중이라는 보도가 나왔습니다.
새로운 대형 고객 확보 가능성이 부각되면서 주가는 9.10% 상승했습니다.
CrowdStrike
기업의 사이버보안 투자 확대 전망과 최근 보안 취약점 공개가 긍정적으로 작용했습니다.
주가는 8.24% 상승했습니다.
Palo Alto Networks
클라우드 보안과 AI 관련 보안 수요 확대 기대가 반영됐습니다.
주가는 7.25% 상승했습니다.
American Express
3분기 실적 발표 이후 글로벌 인력의 약 5%를 감축할 계획을 밝혔습니다.
주가는 3.70% 하락했습니다.
Comfort Systems USA
3분기 매출과 이익이 시장 예상치를 웃돌았습니다.
그러나 AI 데이터센터 관련 사업의 수익성 지속 가능성과 이익률에 대한 우려가 부각됐습니다.
주가는 9.35% 하락했습니다.
Meta Platforms
대규모 AI 투자와 추가 자금조달에 대한 우려가 지속됐습니다.
주가는 1.02% 하락했습니다.
CoreWeave
AI 데이터센터 사업의 차입금과 자금조달 비용에 대한 우려가 이어졌습니다.
주가는 2.41% 하락했습니다.
⑨ 주요 종목
SKHY 137.06달러, +5.37달러(+4.08%) ─ 솔리다임 IPO 추진 중단과 기존 주주가치 보호 기대.
MU 877.39달러, +20.90달러(+2.44%) ─ 전날 급락 이후 메모리 업종 반등.
AMD 516.73달러, +8.80달러(+1.73%) ─ AI 반도체 업종의 낙폭 회복.
INTC 86.97달러, +1.48달러(+1.73%) ─ 반도체 관련주 매수세 유입.
NVDA 211.09달러, -1.12달러(-0.53%) ─ AI 투자수익성에 대한 우려 지속.
AVGO 321.73달러, -1.51달러(-0.47%) ─ AI 네트워크 관련주 투자심리 약세.
META 642.26달러, -6.59달러(-1.02%) ─ 대규모 AI 투자와 추가 자금조달 부담.
CRWV 54.24달러, -1.34달러(-2.41%) ─ AI 데이터센터 자금조달 우려.
SPCX 147.46달러, +2.71달러(+1.87%) ─ 미국 이동통신사업 확대 기대.
DELL 456.51달러, +3.56달러(+0.79%) ─ 전날 급락 이후 AI 서버 관련주 반등.
TSLA 372.15달러, -2.43달러(-0.65%) ─ 설비투자 전망 하향 이후 투자심리 약세.
RHI 45.90달러, +8.22달러(+21.82%) ─ 실적 개선과 인력공급 사업 회복.
CCI 86.00달러, +7.17달러(+9.10%) ─ 스페이스X 기지국 임대 협상 기대.
CRWD 257.55달러, +19.61달러(+8.24%) ─ 사이버보안 투자 확대 전망.
PANW 380.66달러, +25.74달러(+7.25%) ─ 기업 보안 수요 증가 기대.
CVX 233.23달러, +6.55달러(+2.89%) ─ 국제유가 급등.
XOM 183.21달러, +4.98달러(+2.79%) ─ 원유 가격 상승.
AXP 313.14달러, -12.03달러(-3.70%) ─ 인력 감축계획과 실적 발표 이후 매도세.
T 20.93달러, -1.81달러(-7.96%) ─ 스페이스X의 이동통신시장 진출 우려.
TMUS 146.58달러, -12.21달러(-7.69%) ─ 신규 통신사업자 등장에 따른 경쟁 심화 우려.
FIX 1,159.75달러, -119.62달러(-9.35%) ─ AI 데이터센터 관련 사업의 이익률 우려.
CRDO 147.26달러, -15.51달러(-9.53%) ─ AI 네트워크 관련주에 대한 매도세 지속.
SKHY 하드 게이트 판정
10월 23일 SKHY 정규장 종가는 137.06달러입니다.
전 거래일 종가 131.69달러 대비 5.37달러 상승했습니다.
등락률은 +4.08%입니다.
거래량은 약 1,618만주로 확인됐습니다.
전날 약 2,431만주와 비교하면 거래량은 약 33% 감소했습니다.
조건 A인 정규장 등락률 절대값 3.00% 이상을 충족했습니다.
또한 10월 23일 솔리다임 IPO 추진 중단이라는 새로운 중요 경영 의사결정이 공식 발표됐습니다.
따라서 조건 B에도 해당합니다.
SK하이닉스는 IPO 검토 중단이 솔리다임의 성장 전망이나 투자 필요성의 변화를 의미하지 않는다고 밝혔습니다.
향후 미국 생산시설 투자에 필요한 자금조달 방안은 계속 검토할 계획입니다.
미국 ADR의 상승에는 IPO 추진 중단에 따른 주주가치 보호 기대와 반도체 업종의 기술적 반등이 함께 작용했을 가능성이 있습니다.
다만 두 요인의 주가 기여도를 정확히 분리하기는 어렵습니다.
⑩ 오늘의 급등·급락 종목
상승 종목
▲ RHI 45.90달러, +8.22달러(+21.82%) ─ 3분기 실적이 시장 예상치를 웃돌고 핵심 인력공급 사업이 2022년 이후 처음으로 성장세로 전환했습니다.
▲ CCI 86.00달러, +7.17달러(+9.10%) ─ 스페이스X의 미국 이동통신사업 확대에 따른 기지국 임대수요 증가 기대가 반영됐습니다.
▲ CRWD 257.55달러, +19.61달러(+8.24%) ─ 사이버보안 예산 확대 전망과 보안 취약점 대응 수요가 긍정적으로 평가됐습니다.
▲ PANW 380.66달러, +25.74달러(+7.25%) ─ 클라우드 및 AI 관련 보안투자 확대 기대가 상승을 이끌었습니다.
▲ SKHY 137.06달러, +5.37달러(+4.08%) ─ 솔리다임 IPO 추진 중단 발표와 메모리 업종 반등이 영향을 미쳤습니다.
하락 종목
▼ CRDO 147.26달러, -15.51달러(-9.53%) ─ AI 네트워크 인프라 관련 기업의 높은 가치평가와 투자수익성에 대한 우려가 지속됐습니다.
▼ FIX 1,159.75달러, -119.62달러(-9.35%) ─ 양호한 실적에도 데이터센터 사업의 이익률과 향후 투자수요 지속성에 대한 우려가 부각됐습니다.
▼ T 20.93달러, -1.81달러(-7.96%) ─ 스페이스X의 이동통신사업 확대 가능성이 기존 통신사업자의 경쟁력을 위협할 수 있다는 우려가 반영됐습니다.
▼ TMUS 146.58달러, -12.21달러(-7.69%) ─ 신규 이동통신사업자 등장 가능성에 따른 시장점유율 경쟁 우려가 확대됐습니다.
▼ AXP 313.14달러, -12.03달러(-3.70%) ─ 실적 발표 이후 글로벌 인력 감축계획과 비용구조 변화에 대한 평가가 주가에 반영됐습니다.
이날 급등·급락 종목에서는 산업구조 변화에 따른 기업별 차별화가 두드러졌습니다.
스페이스X의 통신사업 확대는 기지국 운영기업에는 새로운 사업기회로 평가됐지만 기존 이동통신사업자에는 경쟁 심화 요인으로 작용했습니다.
사이버보안 기업들은 기업의 보안투자 확대 기대에 힘입어 강세를 보였습니다.
반면 AI 데이터센터와 네트워크 관련 일부 기업은 여전히 높은 투자비용과 수익성에 대한 우려에서 벗어나지 못했습니다.
위 목록은 주요 거래 종목 가운데 등락 원인이 확인된 대표 사례이며 미국 전체 상장종목의 수익률 순위는 아닙니다.
⑪ AI 및 반도체
NVDA 211.09달러, -0.53%
AMD 516.73달러, +1.73%
AVGO 321.73달러, -0.47%
MU 877.39달러, +2.44%
SKHY 137.06달러, +4.08%
INTC 86.97달러, +1.73%
SNDK 1,237.84달러, -1.83%
CRWV 54.24달러, -2.41%
DELL 456.51달러, +0.79%
SOXX 478.51달러, +0.59%
SMH 527.31달러, +0.76%
필라델피아 반도체지수 약 +0.4%
반도체 업종은 전날 급락 이후 소폭 반등했습니다.
SOXX는 0.59%, SMH는 0.76% 상승했습니다.
마이크론은 2.44%, AMD와 인텔은 각각 1.73% 상승했습니다.
그러나 엔비디아와 브로드컴은 소폭 하락했습니다.
코어위브도 2.41% 하락했습니다.
이번 반등은 반도체 업종 전반의 투자심리가 완전히 회복됐다는 의미보다는 전날 급락 이후 일부 종목에 저가 매수세가 유입된 결과로 해석할 수 있습니다.
특히 AI 산업에서는 기업별 재무구조에 따른 주가 차별화가 확대되고 있습니다.
반도체 제조기업은 제품 수요와 공급 제약에 따른 수익성 개선을 기대할 수 있습니다.
반면 데이터센터 운영기업은 높은 설비투자와 차입금 부담을 안고 있습니다.
AI 산업의 성장성이 유지되더라도 기업별 현금흐름과 투자수익률에 따라 주가 흐름은 크게 달라질 수 있습니다.
⑫ 섹터별 흐름
에너지(XLE) +2.59%
정보기술(XLK) +0.49%
유틸리티(XLU) -0.72%
헬스케어(XLV) -1.12%
산업재(XLI) -1.27%
금융(XLF) -1.31%
커뮤니케이션서비스(XLC) -1.76%
필수소비재(XLP) -1.91%
위 수치는 S&P500 업종별 대표 ETF의 정규장 등락률입니다.
가장 강한 업종은 에너지였습니다.
에너지 ETF는 2.59% 상승했습니다.
국제유가가 급등하면서 원유 생산기업에 대한 투자심리가 개선됐습니다.
정보기술 ETF도 0.49% 상승했습니다.
전날 급락했던 일부 반도체 기업과 사이버보안 관련주의 반등이 영향을 미쳤습니다.
반면 필수소비재는 1.91% 하락했습니다.
전날 방어적 업종으로 매수세가 집중됐지만 이날은 일부 차익실현이 나타났습니다.
커뮤니케이션서비스도 1.76% 하락했습니다.
기존 이동통신사업자들의 급락이 영향을 미쳤습니다.
금융과 산업재도 1% 이상 하락했습니다.
국제유가 상승과 높은 금리에 따른 경기 부담이 시장 전반의 투자심리를 압박했습니다.
⑬ 시장 폭·수급
미국 주요 상장 보통주 분석 대상 5,088개
상승 종목 1,853개
하락 종목 3,099개
보합 종목 136개
상승 종목 비중 36.4%
하락 종목 비중 60.9%
하락 : 상승 종목 비율 약 1.67 : 1
시가총액 3억달러 이상 종목 중 신고가 104개
동일 기준 신저가 95개
평소보다 거래량이 크게 증가한 종목 17개
이날 시장에서는 하락 종목이 상승 종목보다 많았습니다.
전체 분석 대상의 약 61%가 하락했습니다.
이는 나스닥의 하락률이 0.21%에 그쳤음에도 시장 내부의 약세가 상당히 넓게 나타났다는 의미입니다.
특히 금융과 산업재, 소비재 업종에서 하락 종목이 많았습니다.
반면 기술업종은 상대적으로 안정적인 흐름을 보였습니다.
에너지 업종은 국제유가 급등에 힘입어 상승 종목이 우세했습니다.
따라서 이날 시장은 지수 하락폭보다 실제 종목들의 하락 참여도가 더 컸던 거래일로 평가할 수 있습니다.
위 시장 폭 통계는 미국 주요 보통주 집계 기준이며 NYSE와 Nasdaq의 전체 상장증권 집계와는 차이가 있습니다.
⑭ ETF 흐름
SPY 760.00달러, -3.96달러(-0.52%)
QQQ 704.37달러, -0.10달러(-0.01%)
IWM 275.78달러, -0.89달러(-0.32%)
SOXX 478.51달러, +2.82달러(+0.59%)
SMH 527.31달러, +3.96달러(+0.76%)
XLK 183.24달러, +0.90달러(+0.49%)
XLE 69.32달러, +1.75달러(+2.59%)
XLP 88.27달러, -1.72달러(-1.91%)
XLF 55.91달러, -0.74달러(-1.31%)
XLU 42.56달러, -0.31달러(-0.72%)
XLV 179.27달러, -2.03달러(-1.12%)
XLI 164.61달러, -2.12달러(-1.27%)
XLC 105.53달러, -1.89달러(-1.76%)
주요 ETF 거래량
SPY 약 2,536만주
QQQ 약 2,993만주
IWM 약 2,087만주
SOXX 약 850만주
SMH 약 742만주
XLE 약 3,905만주
ETF 흐름에서는 에너지 업종의 상대강세가 두드러졌습니다.
XLE는 2.59% 상승했습니다.
반도체 ETF인 SOXX와 SMH도 소폭 상승했습니다.
반면 필수소비재와 금융, 커뮤니케이션서비스 ETF는 하락했습니다.
특히 QQQ는 거의 보합에 가까운 흐름을 보였습니다.
나스닥 종합지수는 하락했지만 나스닥100 관련 대형 기술주의 낙폭은 상대적으로 제한됐다는 의미입니다.
ETF 거래량은 실제 매매된 주식 수이며 자금 순유입·순유출액과는 구분해야 합니다.
이날 확정 ETF 순유입·순유출액은 별도로 검증되지 않았습니다.
⑮ 다음 거래일 체크포인트
10월 26일 월요일 미국 정규장
10월 27~28일 FOMC
미국 10년물 국채금리 5% 재돌파 여부
Brent 원유 120달러 접근 여부
WTI 원유 105달러 돌파 여부
나스닥 26,000선 회복 여부
S&P500 7,600선 유지 여부
SOXX 480달러 회복 여부
엔비디아 210달러 유지 여부
SKHY 140달러 회복 여부
솔리다임의 대체 자금조달 계획
스페이스X 이동통신사업 관련 추가 발표
미국 주요 기술기업 실적 발표
알파벳·마이크로소프트·아마존 실적
앤트로픽 IPO 관련 발표
10월 29일 미국 PCE 물가지표 예정
다음 거래일에는 국제유가와 미국 국채금리의 움직임이 중요합니다.
특히 Brent 원유가 120달러에 접근할 경우 인플레이션 우려가 더욱 확대될 수 있습니다.
나스닥이 26,000선을 회복하는지도 확인할 필요가 있습니다.
반도체 업종은 전날 급락 이후 소폭 반등했지만 추세 회복을 판단하기에는 아직 이릅니다.
다음 주에는 주요 기술기업의 실적 발표가 예정돼 있습니다.
특히 AI 관련 설비투자 규모와 향후 수익성 전망이 시장의 방향을 결정하는 중요한 변수가 될 전망입니다.
⑯ 한국 증시 영향
10월 23일 한국 증시
코스피 5,550.30, +16.53(+0.30%)
코스닥 751.69, -12.41(-1.62%)
삼성전자 215,500원, +0.47%
SK하이닉스 1,277,000원, +4.42%
삼성전기 1,122,000원, -2.01%
삼성SDI 490,500원, -4.20%
한국 증시는 장 초반 큰 폭으로 하락했지만 코스피는 상승 마감했습니다.
특히 SK하이닉스가 4.42% 상승하며 지수 회복을 주도했습니다.
반면 코스닥은 1.62% 하락했습니다.
이후 마감한 미국 증시에서는 반도체 업종이 소폭 반등했습니다.
따라서 다음 한국 거래일인 10월 26일에는 반도체 업종의 상대적인 안정 가능성을 기대할 수 있습니다.
그러나 국제유가 급등과 미국 증시 전반의 약세는 부담입니다.
첫째, 미국 반도체 업종의 반등입니다.
SOXX는 0.59%, SMH는 0.76% 상승했습니다.
마이크론과 AMD, 인텔도 상승했습니다.
이는 국내 반도체 업종의 투자심리에 긍정적인 영향을 줄 수 있습니다.
둘째, SK하이닉스의 솔리다임 IPO 추진 중단입니다.
회사는 미국 자회사 솔리다임의 IPO 검토를 중단한다고 공식 발표했습니다.
기존 주주가치 보호 측면에서는 긍정적으로 평가될 수 있습니다.
그러나 향후 미국 생산시설 투자에 필요한 자금을 어떻게 조달할 것인지는 추가 확인이 필요합니다.
셋째, 국제유가 급등입니다.
Brent 원유가 116.72달러까지 상승했습니다.
한국은 원유 수입 의존도가 높기 때문에 국제유가 상승이 지속되면 기업의 생산비용과 소비자물가에 부담이 될 수 있습니다.
특히 항공과 화학, 운송 등 에너지 비용에 민감한 업종에 영향을 줄 가능성이 있습니다.
넷째, 미국의 높은 금리입니다.
미국 10년물 국채금리는 4.99% 수준입니다.
높은 금리는 글로벌 투자자의 위험자산 선호를 약화시키고 원·달러 환율에도 영향을 줄 수 있습니다.
다섯째, AI 관련 기업의 실적 차별화입니다.
미국에서는 반도체 제조기업과 데이터센터 운영기업의 주가가 서로 다르게 움직이고 있습니다.
이는 국내 반도체 장비와 메모리, AI 인프라 관련 기업에도 차별적인 영향을 줄 수 있습니다.
10월 26일 한국 증시에서는 외국인 현물·선물 수급, 반도체 대형주의 시초가와 장중 흐름, 원·달러 환율, 국제유가 움직임을 우선 확인할 필요가 있습니다.
⑰ 핵심 변화
10월 22일 미국장
다우존스 +0.02%
S&P500 -1.21%
나스닥 -2.60%
러셀2000 +0.11%
필라델피아 반도체지수 약 -6.7%
SOXX 약 -6.8%
SMH 약 -6.0%
AI 투자수익성 우려 확대
반도체 업종 급락
방어적 업종 강세
10월 23일 미국장
다우존스 -1.23%
S&P500 -0.52%
나스닥 -0.21%
러셀2000 -0.29%
필라델피아 반도체지수 약 +0.4%
SOXX +0.59%
SMH +0.76%
국제유가 급등
반도체 업종 소폭 반등
에너지·사이버보안 업종 강세
전날에는 AI와 반도체 관련주에 매도세가 집중됐습니다.
그러나 10월 23일에는 반도체 업종이 소폭 반등했습니다.
반면 다우존스는 1.23% 하락했습니다.
이는 전날 기술주 중심의 매도세가 이날 다른 업종으로 확대됐음을 보여줍니다.
특히 국제유가 급등이 시장 전반의 부담으로 작용했습니다.
AI 관련 기업의 투자수익성 우려가 해소되지 않은 상황에서 에너지 가격 상승이라는 새로운 위험요인이 부각됐습니다.
⑱ 투자 전략
첫째, 국제유가 상승의 지속 여부를 확인해야 합니다.
Brent 원유가 116달러를 넘어섰습니다.
에너지 가격 상승이 장기화되면 기업의 생산비용과 소비자물가에 부담을 줄 수 있습니다.
특히 원유 수입 의존도가 높은 국가와 에너지 집약적 산업에 미치는 영향이 큽니다.
둘째, 반도체 업종의 기술적 반등과 추세 회복을 구분해야 합니다.
SOXX는 전날 약 6.8% 하락한 이후 이날 0.59% 상승했습니다.
하루의 반등만으로 추세가 회복됐다고 판단하기는 어렵습니다.
거래량과 업종 내부의 상승 종목 비중, 주요 기업의 실적 전망을 함께 확인할 필요가 있습니다.
셋째, AI 산업의 자금조달 구조를 평가해야 합니다.
최근 시장에서는 AI 관련 기업의 매출 성장뿐 아니라 대규모 설비투자와 차입금 부담에 대한 관심이 높아지고 있습니다.
특히 데이터센터 운영기업은 실제 현금흐름 창출 능력이 중요합니다.
넷째, 산업구조 변화에 따른 기업별 수혜와 피해를 구분해야 합니다.
스페이스X의 이동통신사업 확대는 기지국 운영기업에는 새로운 성장기회가 될 수 있습니다.
반면 기존 이동통신사업자에는 경쟁 심화 요인으로 작용할 수 있습니다.
다섯째, 사이버보안 산업의 성장 가능성을 확인해야 합니다.
최근 보안 취약점 공개와 기업의 보안투자 확대 전망이 관련주의 상승을 이끌었습니다.
AI 기술의 확산은 새로운 보안위험을 발생시키는 동시에 사이버보안 산업의 수요를 확대할 수 있습니다.
여섯째, 기업실적의 질을 평가해야 합니다.
로버트하프는 실적 개선과 핵심 사업의 성장 전환이 확인되면서 급등했습니다.
반면 컴포트시스템즈는 시장 예상을 웃도는 실적에도 향후 수익성에 대한 우려로 급락했습니다.
현재 시장에서는 과거 실적보다 향후 성장성과 수익성의 지속 가능성이 주가에 더 큰 영향을 미치고 있습니다.
⑲ 종합 평가
다우존스 52,215.16(-1.23%)
S&P500 7,623.68(-0.52%)
나스닥 25,955.34(-0.21%)
러셀2000 2,775.90(-0.29%)
미국 10년물 국채금리 약 4.99%
WTI 103.27달러(+3.8%)
Brent 116.72달러(+3.14%)
VIX 19.71
SKHY 137.06달러(+4.08%)
MU 877.39달러(+2.44%)
AMD 516.73달러(+1.73%)
INTC 86.97달러(+1.73%)
NVDA 211.09달러(-0.53%)
AVGO 321.73달러(-0.47%)
META 642.26달러(-1.02%)
CRWV 54.24달러(-2.41%)
SPCX 147.46달러(+1.87%)
DELL 456.51달러(+0.79%)
RHI 45.90달러(+21.82%)
CCI 86.00달러(+9.10%)
CRWD 257.55달러(+8.24%)
PANW 380.66달러(+7.25%)
CVX 233.23달러(+2.89%)
XOM 183.21달러(+2.79%)
AXP 313.14달러(-3.70%)
T 20.93달러(-7.96%)
TMUS 146.58달러(-7.69%)
SOXX 478.51달러(+0.59%)
SMH 527.31달러(+0.76%)
QQQ 704.37달러(-0.01%)
SPY 760.00달러(-0.52%)
XLE 69.32달러(+2.59%)
XLP 88.27달러(-1.91%)
10월 23일 미국장은 국제유가 급등과 AI 투자수익성 우려가 동시에 작용한 거래일이었습니다.
특히 Brent 원유가 116달러를 넘어선 것은 향후 물가와 금리 전망에 부담으로 작용할 수 있습니다.
반도체 업종은 전날 급락 이후 소폭 반등했습니다.
그러나 AI 데이터센터 기업의 자금조달 부담과 높은 가치평가에 대한 우려는 지속됐습니다.
반면 에너지와 사이버보안, 통신 인프라 관련 기업은 강세를 보였습니다.
시장은 AI 산업의 성장 가능성을 평가하는 동시에 기업별 현금흐름과 투자비용, 산업구조 변화에 따른 경쟁력 차이를 더욱 엄격하게 반영하고 있습니다.
⑳ 마지막 요약
미국 증시는 10월 23일 4대 지수가 모두 하락했습니다.
다우존스는 52,215.16(-1.23%), S&P500은 7,623.68(-0.52%), 나스닥은 25,955.34(-0.21%), 러셀2000은 2,775.90(-0.29%)로 마감했습니다.
가장 큰 시장 변수는 국제유가 급등이었습니다.
Brent 원유는 116.72달러(+3.14%), WTI는 103.27달러(+3.8%)를 기록했습니다.
중동 지역의 군사적 긴장 확대가 원유 공급 불안을 자극했습니다.
반도체 업종은 전날 급락 이후 소폭 반등했습니다.
SOXX는 478.51달러(+0.59%), SMH는 527.31달러(+0.76%)로 마감했습니다.
마이크론은 877.39달러(+2.44%), AMD는 516.73달러(+1.73%)로 상승했습니다.
반면 엔비디아는 211.09달러(-0.53%), 브로드컴은 321.73달러(-0.47%)로 하락했습니다.
SKHY는 137.06달러(+4.08%)로 반등했습니다.
솔리다임 IPO 추진 중단이라는 새로운 경영 의사결정이 발표됐으며 기존 주주가치 보호 기대가 긍정적으로 작용했습니다.
통신업종에서는 스페이스X의 이동통신사업 확대 가능성이 부각됐습니다.
크라운캐슬은 86.00달러(+9.10%)로 상승했지만 AT&T는 20.93달러(-7.96%), T-Mobile은 146.58달러(-7.69%)로 급락했습니다.
사이버보안 기업도 강세를 보였습니다.
크라우드스트라이크는 257.55달러(+8.24%), 팔로알토네트웍스는 380.66달러(+7.25%)로 상승했습니다.
한국 증시는 10월 23일 코스피 +0.30%, 코스닥 -1.62%로 마감했습니다.
이후 미국 반도체 업종이 소폭 반등하면서 다음 한국 거래일에는 반도체 관련주의 투자심리에 긍정적인 영향을 줄 가능성이 있습니다.
그러나 국제유가 급등과 미국 증시 전반의 약세는 부담입니다.
현재 미국 증시는 AI 산업의 성장 기대와 투자비용에 대한 우려, 중동 지역의 군사적 긴장, 높은 금리와 물가 압력이 복합적으로 작용하고 있습니다.
향후 시장의 방향은 국제유가와 미국 국채금리, 주요 기술기업의 실적, AI 관련 기업의 투자수익성, 그리고 반도체 업종의 상승 지속 여부에 달려 있습니다.
#미국증시 #다우존스 #SP500 #나스닥 #러셀2000 #AI반도체 #SKHY #SK하이닉스 #솔리다임 #엔비디아 #AMD #마이크론 #브로드컴 #스페이스X #크라운캐슬 #사이버보안 #크라우드스트라이크 #팔로알토네트웍스 #국제유가 #WTI #Brent #미국국채금리 #SOXX #SMH #QQQ #ETF #한국증시
'1억 만들기 재테크_실전투자' 카테고리의 다른 글
| 2026년 10월 28일(수요일·미국 현지) (0) | 2026.10.29 |
|---|---|
| 미국 증시는 10월 27일 4대 지수가 모두 상승했습니다. (0) | 2026.10.28 |
| 2026년 10월 22일(목요일·미국 현지),미국증사 (0) | 2026.10.23 |
| 미국증사, 2026년 10월 20일(화요일·미국 현지) (0) | 2026.10.21 |
| 2026년 10월 14일(수요일·미국 현지),🇺🇸 간밤 미국 증시 (0) | 2026.10.15 |


