간밤 미국 증시
2026년 10월 12일(월요일·미국 현지)
중국 차세대 D램 기술에 메모리주 급락…SKHY -4.02%·마이크론 -3.88%, 국제유가 2% 상승 속 다우 +0.38%·나스닥 -0.44%
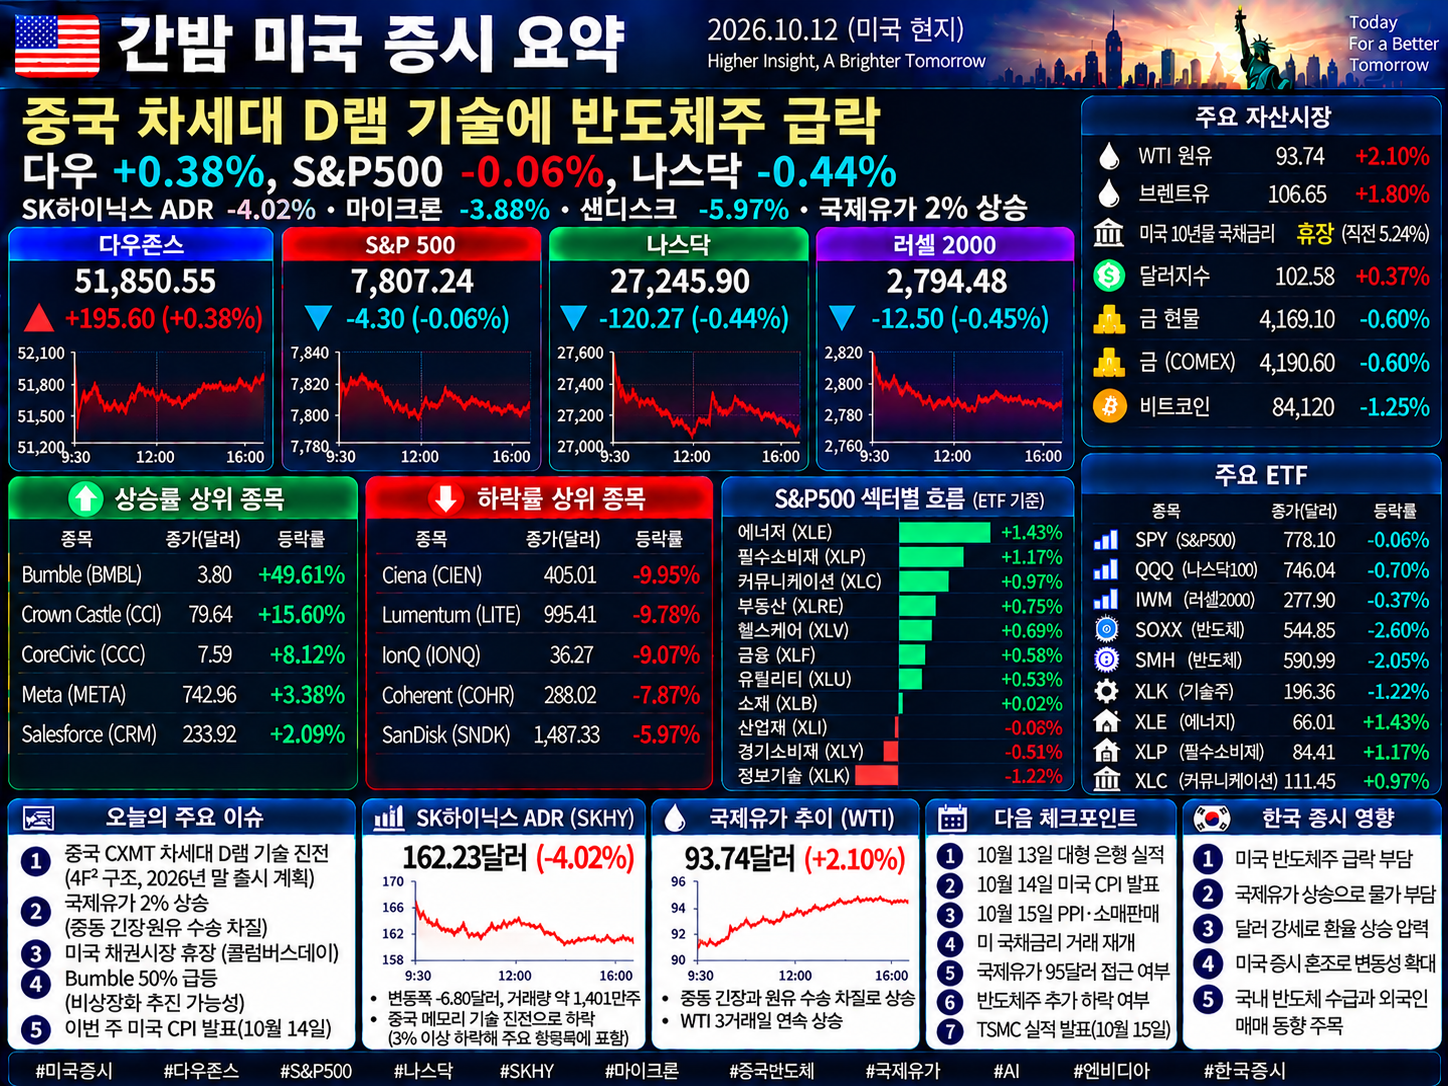
① 시장 스냅샷
10월 12일 월요일 NYSE와 Nasdaq 정규장은 정상적으로 열리고 마감했습니다. 콜럼버스데이로 미국 채권시장은 휴장했지만 주식시장은 정상 거래했습니다.
다우존스 51,850.55, +195.60(+0.38%)
S&P500 7,807.24, -4.30(-0.06%)
나스닥 27,245.90, -120.27(-0.44%)
러셀2000 2,794.48, -12.50(-0.45%)
미국 증시는 혼조세로 마감했습니다.
다우존스는 3거래일 연속 상승했지만 S&P500과 나스닥은 하락했습니다. 중국 메모리 반도체 기업의 기술 진전 소식이 반도체 업종을 압박했고, 중동 지정학적 긴장으로 국제유가는 다시 상승했습니다.
S&P500 구성 종목의 약 64%가 상승했지만 대형 반도체주의 하락이 지수 전체를 끌어내렸습니다.
② 오늘의 키워드
중국 CXMT 차세대 D램 · SKHY -4.02% · 마이크론 -3.88% · 샌디스크 -5.97% · 반도체 ETF -2.60% · 메타 +3.38% · 애플 +1.29% · 범블 +49.61% · 에너지 업종 강세 · WTI 93.74달러 · Brent 106.65달러 · 미국 채권시장 휴장 · 3분기 실적 시즌 · 미국 CPI 발표 대기
③ 오늘 시장 한 줄 요약
중국 메모리 기업의 기술 진전이 AI 반도체 투자심리를 흔들었지만, 대형 플랫폼 기업과 에너지주의 상승이 시장 전체의 낙폭을 제한했습니다.
④ 미국 주요 지수
다우존스 51,850.55, +195.60(+0.38%)
S&P500 7,807.24, -4.30(-0.06%)
나스닥 27,245.90, -120.27(-0.44%)
러셀2000 2,794.48, -12.50(-0.45%)
다우존스는 소프트웨어와 에너지 관련 종목의 상승으로 강세를 유지했습니다.
S&P500은 사실상 보합권이었지만 나스닥은 반도체 업종의 하락으로 상대적으로 부진했습니다.
러셀2000도 0.45% 하락하면서 중소형주 투자심리가 여전히 약하다는 점을 보여줬습니다.
연초 이후 누적 상승률은 S&P500 약 14%, 나스닥 약 17.2%입니다.
⑤ 자산시장
미국 2년물 국채금리 ─ 채권시장 휴장, 당일 종가 없음
미국 10년물 국채금리 ─ 채권시장 휴장, 직전 거래일 약 5.24%
미국 30년물 국채금리 ─ 채권시장 휴장, 당일 종가 없음
WTI 93.74달러, 약 +2.1%
Brent 106.65달러, 약 +1.8%
달러지수(DXY) 약 102.58, +0.37%
금 현물 약 4,169.10달러, -0.6%
COMEX 금 12월물 약 4,190.60달러, -0.6%
국제유가가 3거래일 연속 상승했습니다.
사우디아라비아에 대한 미사일 공격과 호르무즈해협 인근 유조선 공격이 원유 공급 불안을 확대했습니다.
미국과 러시아의 경유 공급 확대 합의에도 시장은 실제 공급 증가 효과가 제한적일 것으로 평가했습니다.
달러는 안전자산 수요와 미국의 높은 금리 전망에 힘입어 강세를 보였고, 금은 하락했습니다.
미국 채권시장이 휴장했으므로 이날 국채금리 변동폭은 산출하지 않습니다.
⑥ 핵심 이벤트
첫 번째는 중국 CXMT의 차세대 D램 기술 진전입니다.
중국 메모리 반도체 기업 CXMT가 새로운 D램 셀 구조인 ‘4F²’ 기술 개발에서 진전을 이뤘다는 소식이 전해졌습니다.
CXMT는 이 구조를 활용한 새로운 서버용 메모리 제품을 2026년 말까지 출시할 계획입니다.
4F² 구조는 메모리 셀 면적을 줄여 같은 크기의 칩에 더 많은 데이터를 저장할 수 있도록 하는 기술입니다.
중국 업체가 고집적 D램 생산기술에서 빠르게 발전하고 있다는 점이 글로벌 메모리 기업들의 경쟁력과 장기 수익성에 대한 우려를 자극했습니다.
마이크론과 SK하이닉스 ADR, 샌디스크가 동반 하락했습니다.
두 번째는 국제유가 상승입니다.
WTI는 93.74달러, Brent는 106.65달러로 마감했습니다.
중동 지역의 군사적 긴장과 원유 수송 차질이 공급 위험을 높였습니다.
러시아의 경유 공급 확대 가능성이 제기됐지만 중동 지역의 공급 불안을 상쇄하지 못했습니다.
세 번째는 AI 인프라 투자에 대한 재평가입니다.
반도체뿐 아니라 광통신과 데이터센터 관련 기업도 하락했습니다.
대규모 AI 설비투자가 계속되더라도 자금조달 비용과 실제 투자수익률을 고려해야 한다는 시각이 확대되고 있습니다.
특히 광통신 관련 기업들은 최근 급등에 따른 차익실현 압력까지 겹쳤습니다.
⑦ 경제·통화정책
미국 10년물 직전 거래일 금리 약 5.24%
10월 12일 미국 채권시장 휴장
10월 14일 미국 9월 소비자물가지수 발표
9월 CPI 전년 대비 시장 예상 +3.6%
9월 근원 CPI 전년 대비 시장 예상 +2.5%
10월 15일 미국 생산자물가지수 발표
10월 15일 미국 9월 소매판매 발표
10월 28일 FOMC 통화정책 결정
시장은 이번 주 발표될 물가와 소비지표에 주목하고 있습니다.
국제유가 상승이 지속되는 가운데 소비자물가까지 시장 예상을 웃돈다면 연준의 추가 긴축 우려가 커질 수 있습니다.
반대로 물가 상승률이 예상보다 낮다면 최근 높아진 국채금리 부담을 완화할 여지가 있습니다.
현재 시장은 10월 금리 동결 가능성을 높게 평가하고 있지만 연말 추가 인상 가능성도 상당 부분 반영하고 있습니다.
⑧ 기업실적·기업 이벤트
CXMT
중국의 차세대 고집적 D램 개발 진전 소식이 글로벌 메모리 업종의 주요 악재로 작용했습니다.
Microsoft
자체 AI 반도체 도입 확대 계획이 알려지면서 1.14% 상승했습니다.
고가의 외부 AI 반도체에 대한 의존도를 줄이고 클라우드 인프라의 비용 효율성을 높이려는 움직임입니다.
Salesforce
뱅크오브아메리카가 AI 사업 전략을 긍정적으로 평가하며 투자의견을 매수로 상향하면서 2.09% 상승했습니다.
Bumble
비상장화 추진 가능성이 보도되면서 주가가 49.61% 급등했습니다.
IonQ
13억달러 규모의 Elisity 인수와 관련한 부담이 부각되면서 9.07% 하락했습니다.
미국 대형 은행
10월 13일부터 주요 은행들의 3분기 실적 발표가 시작됩니다. 기업실적이 미국 증시의 다음 방향을 결정할 중요한 변수로 떠올랐습니다.
⑨ 주요 종목
SKHY 162.23달러, -6.80달러(-4.02%) ─ 중국 CXMT의 차세대 D램 기술 진전과 메모리 경쟁 심화 우려.
MU 989.04달러, -39.96달러(-3.88%) ─ 중국 메모리 기업의 기술 발전에 따른 경쟁력 우려.
SNDK 1,487.33달러, -94.49달러(-5.97%) ─ 메모리·스토리지 관련주 동반 매도.
NVDA 226.32달러, -2.96달러(-1.29%) ─ AI 반도체 업종의 투자심리 약화.
AVGO 354.73달러, -6.81달러(-1.88%) ─ AI 인프라 투자 부담과 반도체 업종 조정.
AMD 594.24달러, -13.86달러(-2.28%) ─ 반도체 업종 전반의 매도세.
TSM 444.35달러, -8.96달러(-1.98%) ─ 글로벌 반도체 투자심리 악화.
META 742.96달러, +24.29달러(+3.38%) ─ 신규 AI 모델 발표와 대형 플랫폼주 매수세.
MSFT 541.15달러, +6.08달러(+1.14%) ─ 자체 AI 반도체 도입 확대 기대.
AAPL 340.97달러, +4.33달러(+1.29%) ─ 대형 기술주 내 상대적 강세.
CRM 233.92달러, +4.79달러(+2.09%) ─ 증권사 투자의견 상향.
XOM 172.15달러, +3.21달러(+1.90%) ─ 국제유가 상승에 따른 수익성 개선 기대.
CVX 215.00달러, +3.02달러(+1.42%) ─ 국제유가 상승과 에너지 업종 강세.
SKHY 하드 게이트 충족
10월 12일 SKHY의 정규장 종가는 162.23달러, 변동폭 -6.80달러, 등락률 -4.02%입니다.
거래량은 약 1,401만주였습니다.
당일 등락률이 -3%를 초과했으며 중국 CXMT의 차세대 D램 기술 관련 신규 소식도 확인됐습니다.
따라서 오늘 보고서의 주요 종목에 포함합니다.
다만 중국 기업의 기술 진전이 곧바로 SK하이닉스의 HBM 경쟁력 상실을 의미하는 것은 아닙니다. 관련 기술의 실제 양산과 수율, 제품 성능을 확인할 필요가 있습니다.
⑩ 오늘의 급등·급락 종목
상승 종목
▲ BMBL 3.80달러, +1.26달러(+49.61%) ─ 비상장화 추진 가능성이 보도되면서 인수 프리미엄에 대한 기대가 급격히 반영됐습니다.
▲ CCC 7.59달러, +0.57달러(+8.12%) ─ 사모펀드와 행동주의 투자자의 인수 협상 관련 보도가 상승을 이끌었습니다.
▲ META 742.96달러, +24.29달러(+3.38%) ─ 신규 AI 모델 발표와 대형 플랫폼주 매수세가 상승을 뒷받침했습니다.
▲ CRM 233.92달러, +4.79달러(+2.09%) ─ 뱅크오브아메리카의 매수 의견 상향이 직접적인 상승 촉매였습니다.
하락 종목
▼ CIEN 405.01달러, -44.76달러(-9.95%) ─ AI 광통신 투자 기대에 따른 최근 급등 이후 차익실현 매물이 확대됐습니다.
▼ LITE 995.41달러, -107.95달러(-9.78%) ─ 광통신 업종의 투자 부담과 AI 설비투자 속도에 대한 우려로 급락했습니다.
▼ IONQ 36.27달러, -3.62달러(-9.07%) ─ Elisity 인수와 관련한 재무·사업 통합 부담이 부각됐습니다.
▼ COHR 288.02달러, -24.60달러(-7.87%) ─ 광통신 관련주 동반 조정과 차익실현.
▼ SNDK 1,487.33달러, -94.49달러(-5.97%) ─ 중국 메모리 기업의 기술 진전 소식에 따른 스토리지 업종 매도세.
이날 가장 큰 상승 촉매는 인수합병 가능성이었습니다.
반면 하락 종목에서는 중국 메모리 경쟁과 AI 인프라 투자수익률에 대한 우려가 두드러졌습니다.
⑪ AI 및 반도체
NVDA 226.32달러, -1.29%
MU 989.04달러, -3.88%
SKHY 162.23달러, -4.02%
SNDK 1,487.33달러, -5.97%
AVGO 354.73달러, -1.88%
AMD 594.24달러, -2.28%
TSM 444.35달러, -1.98%
SOXX 544.85달러, -2.60%
SMH 590.99달러, -2.05%
반도체 업종은 이날 미국 증시에서 가장 부진한 영역 중 하나였습니다.
특히 메모리와 광통신 관련 기업들의 하락폭이 컸습니다.
중국 CXMT의 4F² D램 기술 개발 소식은 글로벌 메모리 산업의 장기 경쟁 구도에 대한 우려를 확대했습니다.
다만 이 기술이 곧바로 기존 HBM 제품을 대체하는 것은 아닙니다.
HBM은 고대역폭과 적층 패키징 기술이 중요한 반면, 이번에 발표된 기술은 D램 셀의 집적도 개선에 초점이 맞춰져 있습니다.
따라서 시장이 중국의 기술 발전 가능성을 선제적으로 반영한 측면과 실제 경쟁력 변화는 구분해야 합니다.
한편 Microsoft와 Meta는 상승했습니다.
AI 투자 자체가 중단되는 상황이라기보다 AI 공급망 안에서 기업별 수익성과 경쟁력에 대한 평가가 달라지고 있습니다.
⑫ 섹터별 흐름
에너지(XLE) +1.43%
필수소비재(XLP) +1.17%
커뮤니케이션서비스(XLC) +0.97%
부동산(XLRE) +0.75%
헬스케어(XLV) +0.69%
금융(XLF) +0.58%
유틸리티(XLU) +0.53%
소재(XLB) +0.02%
산업재(XLI) -0.06%
경기소비재(XLY) -0.51%
정보기술(XLK) -1.22%
위 수치는 S&P500 업종별 지수 자체가 아니라 해당 업종을 추종하는 대표 ETF의 정규장 등락률입니다.
11개 업종 ETF 가운데 8개가 상승했습니다.
국제유가 상승에 힘입어 에너지 업종이 가장 강했고 필수소비재와 커뮤니케이션서비스도 상승했습니다.
반면 정보기술은 1.22% 하락하며 가장 부진했습니다.
S&P500 지수가 보합권이었지만 업종별로는 상당한 차별화가 나타났습니다.
⑬ 시장 폭·수급
S&P500 상승 종목 약 323개
S&P500 상승 종목 비중 약 64%
다우존스 상승 종목 20개
다우존스 하락 종목 10개
미국 전체 조사 대상 상승 종목 2,311개
미국 전체 조사 대상 하락 종목 2,713개
미국 전체 조사 대상 보합 종목 119개
VIX 약 15.21, +2.49%
S&P500에서는 상승 종목이 하락 종목보다 많았습니다.
그러나 미국 전체 약 5,143개 종목을 대상으로 한 집계에서는 하락 종목이 더 많았습니다. 두 수치는 조사 대상이 다릅니다.
대형 반도체주의 하락이 S&P500 지수를 압박했지만 상당수 다른 업종에서는 매수세가 유지됐습니다.
따라서 이날 시장을 단순한 약세장으로 판단하기보다 대형 기술주 중심의 조정과 업종별 자금 이동이 동시에 나타난 장으로 해석하는 것이 적절합니다.
⑭ ETF 흐름
SPY 778.10달러, -0.47달러(-0.06%)
QQQ 746.04달러, -5.23달러(-0.70%)
IWM 277.90달러, -1.04달러(-0.37%)
SOXX 544.85달러, -14.55달러(-2.60%)
SMH 590.99달러, -12.34달러(-2.05%)
XLK 196.36달러, -2.42달러(-1.22%)
XLE 66.01달러, +0.93달러(+1.43%)
XLP 84.41달러, +0.98달러(+1.17%)
XLC 111.45달러, +1.07달러(+0.97%)
XLF 55.05달러, +0.32달러(+0.58%)
주요 ETF 거래량
SPY 약 1,864만주
QQQ 약 2,495만주
SOXX 약 717만주
SMH 약 625만주
XLE 약 1,983만주
ETF 가격 흐름에서도 반도체 업종의 약세가 뚜렷했습니다.
SOXX는 2.60%, SMH는 2.05% 하락했습니다.
반면 에너지 ETF인 XLE는 1.43% 상승했습니다.
이는 반도체에서 에너지와 일부 방어적 업종으로 투자자들의 관심이 이동하고 있음을 시사합니다.
다만 위 거래량은 ETF의 거래주식 수이며 실제 자금 순유입·순유출액을 의미하지 않습니다.
⑮ 다음 거래일 체크포인트
10월 13일 미국 대형 은행 실적
JPMorgan·Goldman Sachs·Citigroup 실적
미국 9월 기존주택판매
미국 9월 소기업 낙관지수
10월 14일 미국 소비자물가지수
10월 15일 미국 생산자물가지수
10월 15일 미국 소매판매
10월 15일 TSMC 실적 발표
미국 10년물 국채금리 거래 재개
WTI 95달러 접근 여부
Brent 107달러 돌파 여부
CXMT 차세대 D램 관련 후속 발표
마이크론·SKHY 추가 하락 여부
SOXX·SMH 반등 여부
다음 거래일에는 채권시장이 정상 거래를 재개합니다.
국제유가가 급등한 상황에서 미국 장기금리가 어떻게 반응하는지가 중요한 변수입니다.
또한 대형 은행 실적을 시작으로 본격적인 3분기 실적 시즌에 진입합니다.
⑯ 한국 증시 영향
10월 12일 미국장의 영향은 국내 반도체 업종에 부담이 될 가능성이 큽니다.
첫째, 중국 메모리 기술 진전입니다.
CXMT의 차세대 D램 기술 개발 소식은 국내 메모리 기업에 대한 장기 경쟁 우려를 자극했습니다.
미국장에서 SKHY는 4.02%, 마이크론은 3.88% 하락했습니다.
다만 이번 발표가 실제 HBM 공급계약이나 고객사 점유율 변화를 의미하는 것은 아닙니다.
단기적인 주가 반응과 중장기 경쟁력 변화는 구분할 필요가 있습니다.
둘째, 국제유가 상승입니다.
Brent가 106.65달러로 상승하면서 한국의 에너지 수입비용과 물가 부담이 커질 수 있습니다.
정유업종에는 긍정적인 영향을 줄 수 있지만 항공·운송·화학 등 에너지 비용에 민감한 업종에는 부담입니다.
셋째, 달러 강세입니다.
달러지수가 102.58 수준으로 상승하면서 원·달러 환율에도 상승 압력이 발생할 수 있습니다.
외국인 투자자의 국내 주식 수급에는 부담 요인입니다.
오늘 한국 증시에서는 삼성전자와 SK하이닉스의 외국인 매매, 반도체 업종의 거래량, 원·달러 환율을 우선 확인할 필요가 있습니다.
⑰ 핵심 변화
10월 9일 미국장
다우존스 +0.83%
S&P500 +0.59%
나스닥 +0.64%
러셀2000 +0.46%
WTI 91.85달러
Brent 104.72달러
대형 기술주 반등
반도체 업종 약세 지속
10월 12일 미국장
다우존스 +0.38%
S&P500 -0.06%
나스닥 -0.44%
러셀2000 -0.45%
WTI 93.74달러
Brent 106.65달러
중국 CXMT 차세대 D램 기술 발표
메모리·광통신주 급락
에너지 업종 강세
금요일에는 주요 지수가 모두 상승했습니다.
그러나 월요일에는 중국 메모리 기업의 기술 진전과 국제유가 상승이 시장의 새로운 변수로 등장했습니다.
특히 반도체 업종의 약세가 지속되고 있다는 점에서 기술주 전체의 상승 추세를 재확인할 필요가 있습니다.
⑱ 투자 전략
첫째, 메모리 업종의 기술 경쟁을 다시 평가해야 합니다.
CXMT의 차세대 D램 기술은 단기적으로 시장의 우려를 확대했습니다.
그러나 새로운 셀 구조의 개발과 상업적 경쟁력 확보 사이에는 양산 수율, 생산비용, 고객사 인증 등의 과정이 존재합니다.
따라서 기술 발표만으로 기존 글로벌 기업의 경쟁력이 급격히 약화된다고 판단하기는 어렵습니다.
둘째, AI 투자 관련 종목을 구분해야 합니다.
Microsoft와 Meta는 상승했지만 반도체와 광통신 기업은 하락했습니다.
AI 수요 확대에 따른 수혜가 모든 공급망 기업에 동일하게 배분되는 것은 아닙니다.
높은 설비투자 부담을 지는 기업과 AI 서비스를 통해 실제 매출을 확대하는 기업의 수익성 차이를 살펴볼 필요가 있습니다.
셋째, 에너지 가격을 주요 위험 변수로 관리해야 합니다.
WTI 93.74달러, Brent 106.65달러는 인플레이션 기대를 다시 자극할 수 있는 수준입니다.
유가 상승이 장기화된다면 금리와 기업 이익에 동시에 부담을 줄 수 있습니다.
넷째, 대형 은행 실적을 주목해야 합니다.
미국 금융업종의 실적은 기업대출, 소비자 신용, 투자은행 수익 등을 통해 미국 경제의 상태를 확인할 수 있는 중요한 지표입니다.
다섯째, 지수보다 업종별 상대강도를 확인해야 합니다.
S&P500은 0.06% 하락에 그쳤지만 SOXX는 2.60% 하락했습니다.
지수만으로 투자 위험을 판단하기 어려운 시장입니다.
⑲ 종합 평가
다우존스 51,850.55(+0.38%)
S&P500 7,807.24(-0.06%)
나스닥 27,245.90(-0.44%)
러셀2000 2,794.48(-0.45%)
미국 10년물 직전 거래일 약 5.24%
WTI 93.74달러(+2.1%)
Brent 106.65달러(+1.8%)
달러지수 약 102.58(+0.37%)
금 현물 약 4,169.10달러(-0.6%)
SKHY 162.23달러(-4.02%)
MU 989.04달러(-3.88%)
SNDK 1,487.33달러(-5.97%)
NVDA 226.32달러(-1.29%)
AVGO 354.73달러(-1.88%)
META 742.96달러(+3.38%)
MSFT 541.15달러(+1.14%)
AAPL 340.97달러(+1.29%)
CRM 233.92달러(+2.09%)
BMBL 3.80달러(+49.61%)
XOM 172.15달러(+1.90%)
SOXX 544.85달러(-2.60%)
XLE 66.01달러(+1.43%)
10월 12일 미국장은 중국 메모리 기술 진전과 국제유가 상승이 투자자들의 업종별 평가를 변화시킨 거래일이었습니다.
지수의 움직임은 크지 않았지만 메모리와 광통신 관련 기업들은 상당한 하락 압력을 받았습니다.
반면 플랫폼 기업과 에너지 업종은 상승했습니다.
AI 투자 확대라는 장기 흐름 속에서도 개별 기업의 기술 경쟁력과 수익성에 대한 재평가가 진행되고 있습니다.
⑳ 마지막 요약
미국 증시는 10월 12일 혼조세로 마감했습니다.
다우존스는 51,850.55(+0.38%), S&P500은 7,807.24(-0.06%), 나스닥은 27,245.90(-0.44%), 러셀2000은 **2,794.48(-0.45%)**를 기록했습니다.
이날 가장 큰 변화는 중국 메모리 기업 CXMT의 차세대 D램 기술 개발 소식이었습니다.
SKHY는 162.23달러(-4.02%), 마이크론은 989.04달러(-3.88%), 샌디스크는 **1,487.33달러(-5.97%)**로 하락했습니다.
반도체 ETF인 SOXX도 **544.85달러(-2.60%)**로 마감했습니다.
반면 Meta는 742.96달러(+3.38%), Microsoft는 541.15달러(+1.14%), Salesforce는 **233.92달러(+2.09%)**로 상승했습니다.
국제유가도 상승했습니다.
WTI는 93.74달러(+2.1%), Brent는 **106.65달러(+1.8%)**를 기록했습니다.
한국 증시에서는 중국 메모리 기술 관련 뉴스와 미국 반도체 업종의 하락이 부담 요인입니다.
특히 국내 메모리 기업의 외국인 수급과 환율, 국제유가의 움직임을 함께 확인해야 합니다.
오늘의 핵심 판단은 AI 산업의 성장 기대가 유지되는 가운데 기술 경쟁 심화와 투자수익률에 대한 우려가 기업별 주가 차별화를 확대하고 있다는 것입니다.
#미국증시 #다우존스 #S&P500 #나스닥 #러셀2000 #SKHY #SK하이닉스 #마이크론 #CXMT #중국반도체 #D램 #HBM #엔비디아 #메타 #마이크로소프트 #AI반도체 #SOXX #국제유가 #미국국채금리 #CPI #ETF #한국증시
'1억 만들기 재테크_실전투자' 카테고리의 다른 글
| 2026년 10월 14일(수요일·미국 현지),🇺🇸 간밤 미국 증시 (0) | 2026.10.15 |
|---|---|
| 2026년 10월 13일(화요일·미국 증시) (0) | 2026.10.14 |
| 2026년 10월 8일(목요일·미국 현지), 미국 증시 (0) | 2026.10.09 |
| 간밤 미국증시,10.7 (0) | 2026.10.08 |
| 간밤 미국증시,10.6 (0) | 2026.10.07 |


